Izravno na temu
Što je privatno osiguranje od odgovornosti?
Ako nekome namjerno ili nepažnjom prouzrokuješ štetu, možeš za to odgovarati. Pravna osnova je § 823 BGB. U slučaju teške ozljede, radi se ponekad o višegodišnjem liječenju i skrbi. Potraživanje nije ograničeno na novac koji trenutno imaš na računu.
Tvoja privatna obveznost provjerava takve zahtjeve. Opravdane zahtjeve plaća u dogovorenom opsegu, neopravdane odbija. Ova pasivna pravna zaštita dio je obveze. Ne zamjenjuje Osiguranje pravne zaštite, kojom možete, primjerice, ostvariti svoja prava.
Prvo pregledajte postojeći ugovor
U Njemačkoj je privatna odgovornost osiguranja dobrovoljno. Prije sklapanja novog ugovora provjerite da li ste osigurani preko obitelji ili partnera. Potvrdite da vas ugovor uključuje.
Obvezno osiguranje: Što je osigurano?
Hoće li osiguravatelj platiti u konkretnom slučaju, ovisi o vašoj odgovornosti, osiguranom riziku i uvjetima ugovora.
Tjelesne ozljede
Sudarite se kao pešak s biciklistom. On se ozlijedi. Troškovi liječenja, odšteta za bol i izgubljena zarada mogu biti dio zahtjeva. Kod trajnih posljedica može se raditi o visokim iznosima.
Stvarne štete
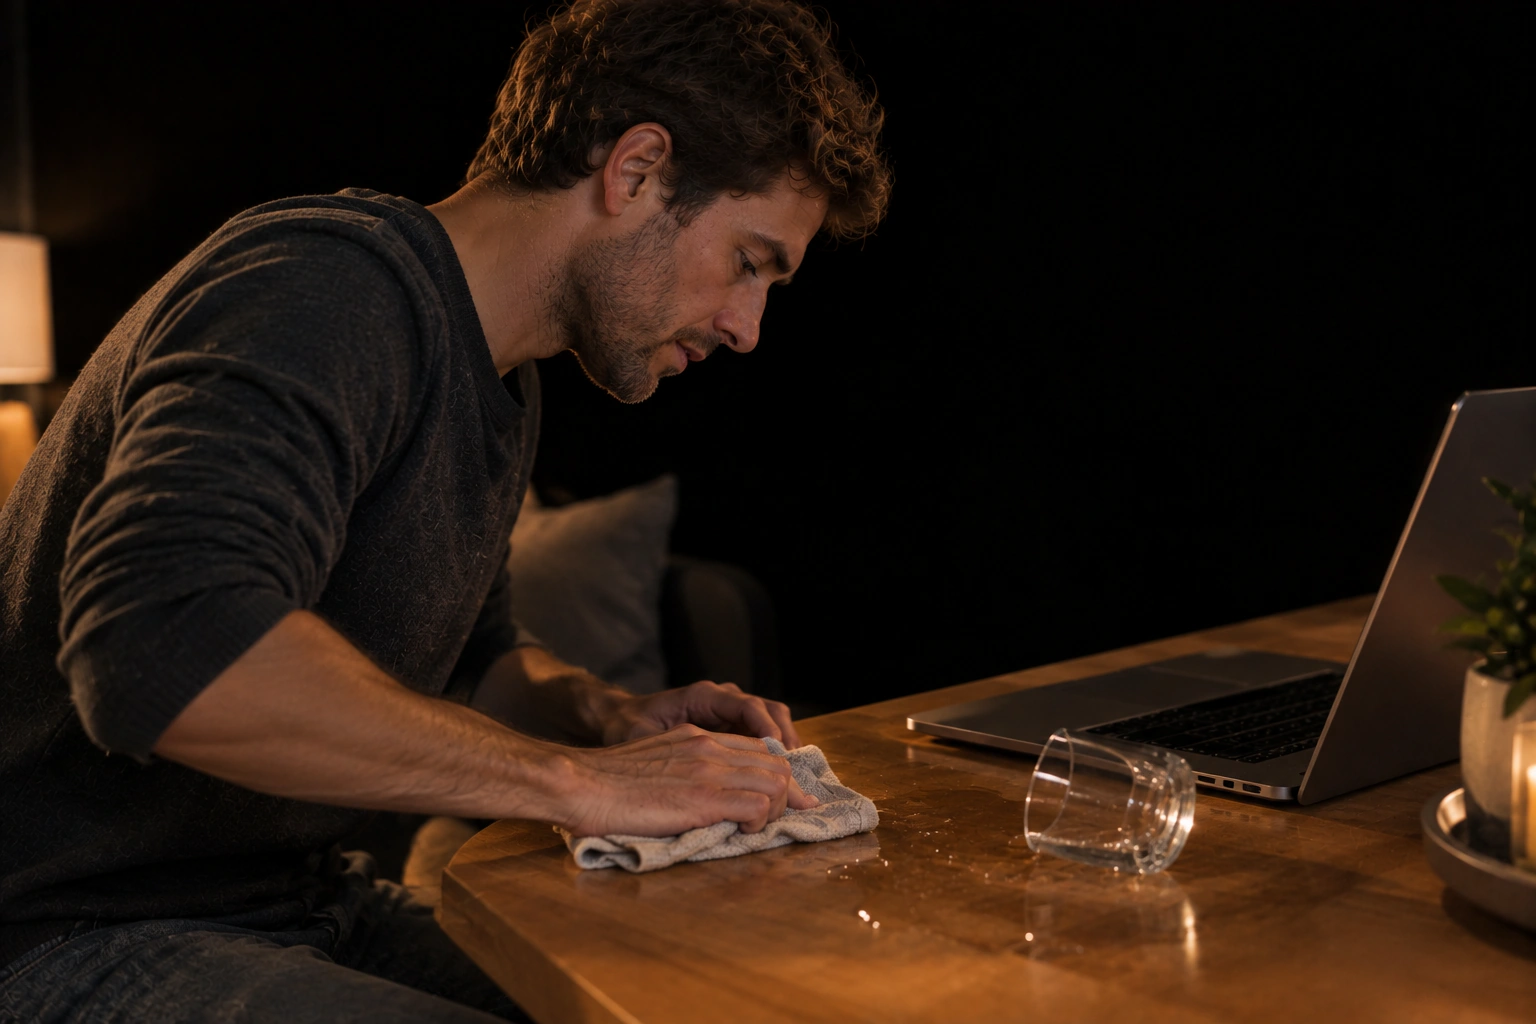
U našem primjeru prevrnuto staklo oštećuje laptop vaših prijatelja. Osigurana može biti potrebna popravka ili odgovarajuća zamjena. Pravo na tvornički novi uređaj ne postoji automatski.
Financijske štete
Nakon ozljede ili oštećenja stvari mogu nastati dodatne financijske štete. Čiste materijalne štete, kojima ne prethodi takva šteta, imaju vlastite uvjete i granice naknade.
Što nije automatski uključeno u osiguranje?
Ako padne vaš vlastiti laptop, to nije uobičajeni slučaj odgovornosti. Namjerno izazvana šteta je isključena. Također, zahtjevi između osoba u istom ugovoru mogu biti isključeni. Profesionalni ili poslovni rizici zahtijevaju zasebnu provjeru.
Štete nastale korištenjem vozila obveznog za osiguranje u načelu pripadaju Kfz osiguranje. Za vašu vlastitu imovinu u slučaju vatre, provalne krađe ili curenja vode primjenjuje se Osiguranje kućanske opreme u pitanje, ako je odgovarajuća opasnost ugovorena.
Koliko košta privatno osiguranje od odgovornosti?
Cijena vašeg privatnog osiguranja od osobne odgovornosti ovisi, između ostalog, o tome koga osiguravate, koje usluge birate te o visini pokrića i vlastitom udjelu. Ovisno o pružatelju usluga, također su važne prethodne štete i dodatne karakteristike tarife. Stoga cijena tarife za samce malo govori o premiji za cijelu obitelj.
Usporedite godišnju premiju uključujući porez na osiguranje. Privremeni popusti mogu učiniti početnu cijenu povoljnijom; mjesečno plaćanje može dodatno koštati. Trenutnu premiju dobit ćete putem ponude s vašim podacima i željenim početkom osiguranja.
S ili bez sudjelovanja u šteti?
Sudjelovanje u šteti (samoučuče) znači da u pokrivenom slučaju štete sami snosite dogovoreni iznos. Zbog toga premija može biti niža. Koliko ćete stvarno uštedjeti, trebali biste izračunati: mala godišnja ušteda može biti potrošena već jednom štetom.
Odaberi samopridržaj samo toliko visok da ga možeš kratkoročno platiti iz svojih rezervi. Daljnje štete mogu ponovno promijeniti račun.
Detaljnije o vlastitom sudjelovanju- Vlastito sudjelovanje
- 150 eura
- Ušteda na doprinosu godišnje
- 20 eura
7,5 godinaUšteda na doprinosu za puni vlastiti udio u troškovima
150 podijeljeno s 20 daje 7,5. Račun pretpostavlja štetu koju ti samo snosiš punih 150 EUR. Ostale štete nisu uračunate.
Usporedba privatnog osiguranja od odgovornosti: Na što treba obratiti pažnju?
Prvo usporedite usluge, zatim premiju. Za ponude uzmite u obzir iste osigurane osobe i isti samovlastiti udio. U suprotnom, različiti ugovori će biti prikazani jedan pored drugog, čak i ako su nazivi tarifa slični.
- Suma osiguranja
- Potrošačka udruga preporučuje najmanje 10 milijuna eura paušalno za osobne, materijalne i imovinske štete. To nije zakonski minimalni zahtjev. Pogledajte i više iznose i granice po oštećenoj osobi.
- Pojedinačna ograničenja
- Za gubitak ključeva, štetu na najmljenom prostoru ili posuđene predmete mogu vrijediti niže granice od velike sume pokrića na prvoj stranici. Pročitajte ove stavke pojedinačno, uključujući i isključenja.
- Osigurane osobe
- Partner i djeca moraju biti obuhvaćeni ugovorom. Relevantna su pravila pri zajedničkom životu, tijekom obrazovanja i nakon razvoda.
- Svakodnevica
- Mala djeca, pomoć pri selidbi, privatni boravci u inozemstvu: Za to vrijede odredbe o djeci koja nisu deliktno odgovorna, šteta iz prijateljske usluge i zaštita u inozemstvu. Dobrotvorni rad, iznajmljivanje ili posebni hobiji mogu otvoriti dodatna pitanja.
- Osiguranje od neuspjeha u naplati
- Ako vam netko prouzroči štetu, za to odgovara i ne može platiti, ova klauzula može pomoći. Za to vrijede vlastiti uvjeti, primjerice za ostvarivanje potraživanja, minimalne štete i dokaz o nesolventnosti. Vlastite nesreće time nisu općenito osigurane.
- Trajanje i usluge za štete
- Kada možete otkazati, kako prijaviti štetu i koji dokazi se zahtijevaju? Zabilježite nejasna mjesta s referencom na ugovor. Tako se može riješiti konkretno pitanje.
Osiguranje odgovornosti za pojedince, parove i obitelji
Tarifa za single u osnovi štiti osiguranu osobu. Parovi i obitelji mogu odabrati zajednički ugovor. On može biti jeftiniji od više pojedinačnih ugovora, pod uvjetom da su sve potrebne osobe uključene.
Sam zajednički život nije dovoljan kao dokaz. Uvjeti propisuju je li zajedničko domaćinstvo preduvjet i kako treba navesti partnera koji nije u braku.
Djeca mogu biti osigurana i tijekom stručnog osposobljavanja ili studija. Kod punoljetne djece vrijedi pažljivo provjeriti: što vrijedi kod prekida, dodatnog obrazovanja ili početka radnog vijeka? Općenita dobna granica ne odgovara na to. Prijavite relevantne promjene i zatražite potvrdu tko je trenutno osigurano.
Kod male djece obratite pozornost na klauzulu
Roditelji ne snose automatski odgovornost za svaku štetu koju njihovo dijete napravi. Djeca mlađa od sedam godina prema § 828 BGB-a načelno nisu same odgovorne. Za djecu od sedam do ispod deset godina postoje dodatna pravila za određene prometne nesreće; kod starijih maloljetnika računa se i sposobnost rasuđivanja. Roditelji mogu sami snositi odgovornost ako povrijede svoju dužnost nadzora (§ 832 BGB-a).
Ako ni dijete ni roditelj ne snose odgovornost, redovno osiguranje od odgovornosti ne mora pružiti naknadu. Klauzula za djecu koja nisu deliktno odgovorna može ipak pokriti takve štete. Provjerite gornje granice i uvjete u ugovoru.
Štete na najmljenom stanu i gubitak ključeva
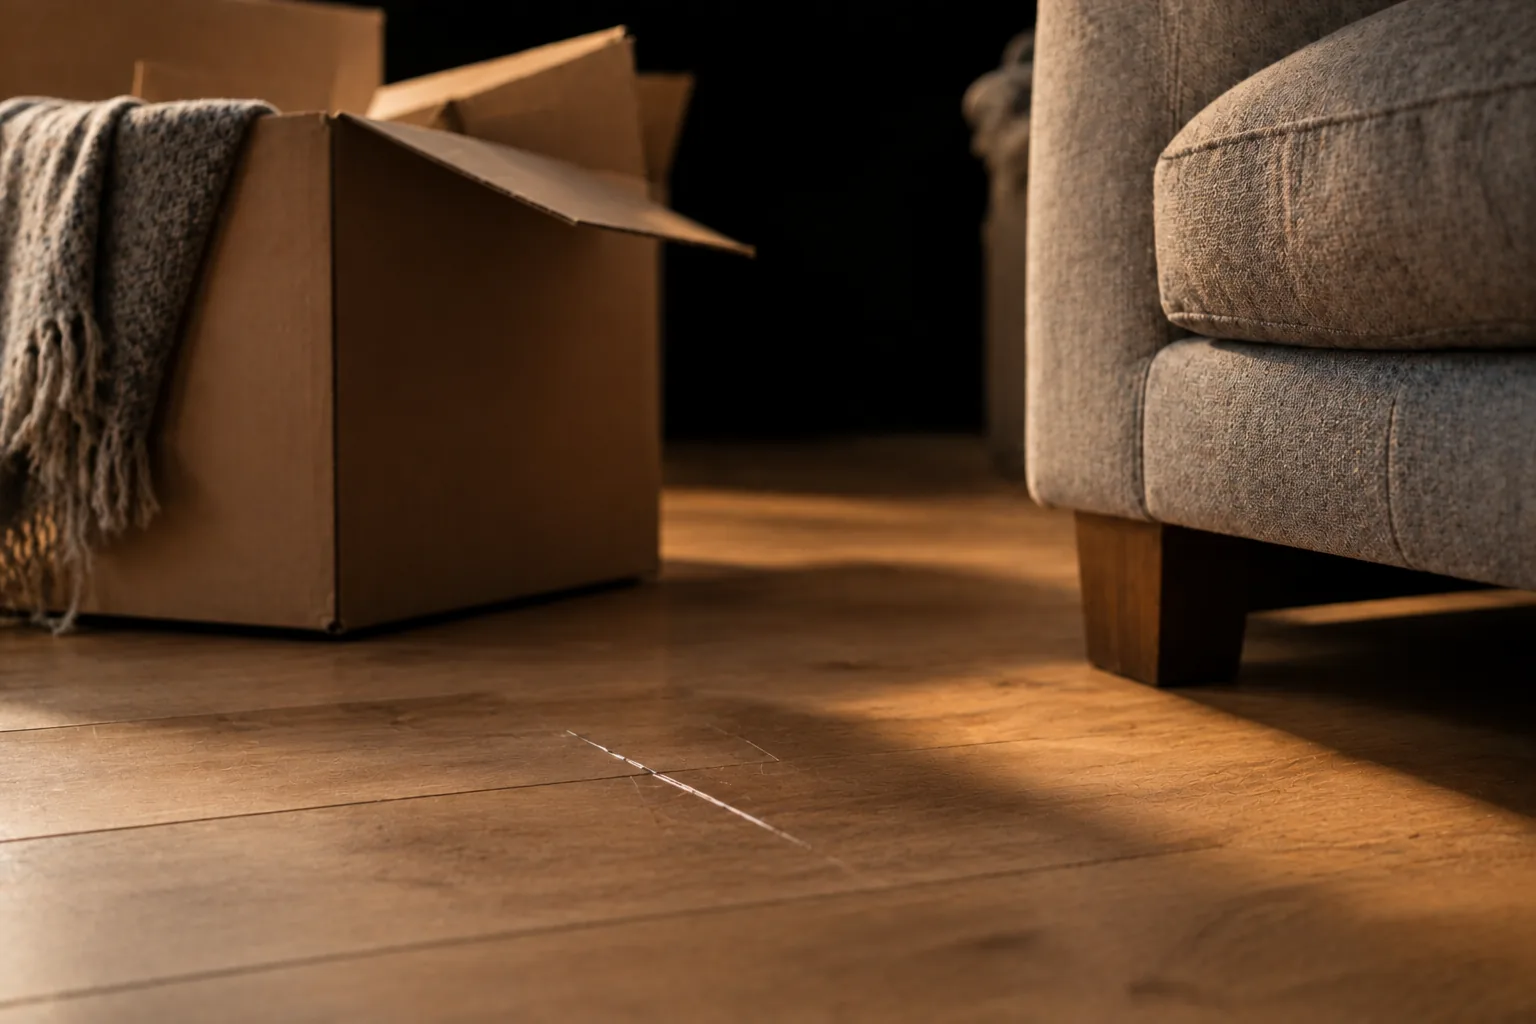
Štete na iznajmljenom parketu: Uzrok i uvjeti ugovora su ključni.
Štete u iznajmljenim prostorima
Slučajno oštetite parket u iznajmljenom stanu. Za to može biti odgovorno osiguranje od šteta na iznajmljenom prostoru, ako su uključeni iznajmljeni stambeni prostori. Uobičajeno trošenje ne spada u to. Staklo, prekomjerna upotreba i određeni ugrađeni dijelovi mogu biti drugačije regulirani ili isključeni.
Iznajmljeni namještaj i posuđeni alati nisu automatski obuhvaćeni. Za pokretne stvari primjenjuju se vlastite klauzule. Također kod apartmana za odmor i hotelskih soba važno je koje stvari, uzroke štete i granice naknade ugovor obuhvaća.
Izgubljeni ključ može utjecati na cijeli sustav zaključavanja.
Ključevi za stan i radno mjesto
U slučaju izgubljenog tuđeg ključa, kopija često nije dovoljna. U određenim slučajevima mora se zamijeniti cijeli sustav brava. U ugovoru bi trebalo jasno regulirati tuđe privatne i poslovne ključeve, maksimalni iznos te eventualno dodatno vlastito sudjelovanje u šteti. Pristupne kartice i transponderi mogu imati vlastita pravila.
Klauzula o gubitku ključeva ne plaća svaku promjenu brave. Osiguravatelj također provjerava odgovarate li vi i jesu li traženi troškovi nužni. Jesu li uključene posljedične štete, morate posebno pročitati.
Dogodila se šteta. Ovako je prijavljujete.
Prijavite štetu svom osiguravatelju bez odgode. Ne morate prethodno konačno razriješiti tko je pravno odgovoran. Provjera zahtjeva dio je njegove dužnosti.
- Ograničavanje dodatnih šteta
Poduzmite ono što je sigurno moguće kako bi se spriječilo da šteta postane veća.
- Snimite fotografije i bilješke
Zabilježite datum, mjesto, sudionike i tijek događaja. Sačuvajte postojeće dokaze.
- Informirajte osiguravatelja
Koristite predviđeni kanal za prijavu i poštujte ugovorne rokove.
- Prosljeđivanje potraživanja
Također proslijedite sudske dopise na vrijeme. Ne propuštajte zakonske rokove.
- Usklađivanje plaćanja i obećanja
Razgovarajte s osiguravateljem prije plaćanja ili obvezujuće potvrde. Odgovorite na pitanja u potpunosti.
Fotografije i bilješke pomažu pri prijavi štete.
Prijava sama po sebi ne potvrđuje preuzimanje troškova. Sačuvajte dokumentaciju i pitajte ako odluka ostane nejasna.
Česta pitanja o privatnom osiguranju od odgovornosti
Je li privatno osiguranje od odgovornosti u Njemačkoj obvezno?
Ne. Opća zakonska obveza sklapanja ugovora ne postoji u Njemačkoj. Za štetu uzrokovanu vašom krivnjom i dalje možete biti odgovorni, čak i bez osiguranja. Za posebne rizike vrijede drugačija pravila, npr. kod korištenja obvezno osiguranog automobila.
Je li privatno osiguranje od obveze valjano i u inozemstvu?
Mnoge tarife vrijede i tijekom privremenog boravka u inozemstvu. U uvjetima su navedene osigurane zemlje, dopušteno trajanje i zahtjevi vezani za vaše mjesto stanovanja. Odmor u Poljskoj nešto je drugačije od trajnog preseljenja tamo. Duže boravke dogovorite s osiguravateljem prije polaska.
Jesu li pas i konj obuhvaćeni privatnim osiguranjem od građanske odgovornosti?
Vlastiti psi i konji obično nisu dio osnovnog pokrića. Za njih dolazi u obzir osiguranje od odgovornosti vlasnika životinje. Domaće sitne životinje poput mačaka često su uključene. Ako povremeno čuvate tuđu životinju, provjerite što vaš ugovor propisuje u tom pogledu.
Plati li nova odgovornostna osiguranja za štetu koja je nastala prije?
Novi sklop ne osigurava retroaktivno već nastalu štetu. Ključni su dogovoreni početak osiguranja i uvjeti. Ako raniju štetu primijetite tek nakon promjene, riješite s uključenim osiguravateljima na temelju vremena štete tko je odgovoran.
Kada mogu otkazati ili promijeniti svoju privatnu odgovornostnu zaštitu?
Trajanje i otkazni rok navedeni su u vašem ugovoru. Najčešće vrijedi rok od tri mjeseca do kraja ugovora. Nakon povišice premije ili štetnog slučaja, pod određenim uvjetima može biti moguć izvanredni otkaz. Obratite pažnju kada otkaz mora stići kod osiguravatelja i pustite da se nova zaštita poveže bez prekida.
Izvori i svrstavanje
Sadržaj: . Povezani zakoni i napomene za potrošače objašnjavaju osnove. Za vašu zaštitu vrijede konkretni uvjeti osiguranja; vaš pojedinačni slučaj mora se zasebno procijeniti.
- Potrošački centar: Privatno osiguranje od odgovornosti i važne ugovorne usluge (otvara novu karticu)
- § 823 BGB: Obveza naknade štete (otvara novu karticu)
- § 100 VVG: Isplata osiguravatelja odgovornosti (otvara novu karticu)
- § 828 BGB: Odgovornost maloljetnika (otvara novu karticu)
- § 832 BGB: Odgovornost zbog povrede dužnosti nadzora (otvara novu karticu)
Izdavač je Praedurion. Podaci o pružatelju usluga i registru nalaze se u Impresum.
Opća informacija. Treba pojedinačno provjeriti odgovara li ti ugovor i u kojem opsegu. Ova informativna stranica ne izračunava premije i ne nudi sklapanje osiguranja.