Doğrudan konuya
Özel sorumluluk sigortası nedir?
Birine kusurlu bir şekilde zarar verirseniz, sorumlu tutulabilirsiniz. Yasal dayanağı § 823 BGB'dir. Ciddi bir yaralanma bazen yıllar süren tedavi ve bakım gerektirebilir. Talep, halihazırda hesabınızda bulunan parayla sınırlı değildir.
Özel sorumluluk sigortası şirketiniz bu tür talepleri kontrol eder. Meşru talepleri mutabakata varılan ölçüde öder ve haksız talepleri savunur. Bu pasif hukuki koruma sorumluluğun bir parçasıdır. Hiçbirinin yerini almaz Hukuki koruma sigortası, örneğin kendi haklarınızı ileri sürmek için kullanabileceğiniz.
İlk önce mevcut sözleşmeye bakın
Almanya'da özel sorumluluk sigortası genellikle isteğe bağlıdır. Yeni bir poliçe yaptırmadan önce aileniz veya partneriniz aracılığıyla sigortalı olup olmadığınızı kontrol edin. Sözleşmenin gerçekten sizi kapsadığına dair onay alın.
Sorumluluk sigortası: Ne sigortalıdır?
Sigortacının belirli bir durumda ödeme yapıp yapmayacağı sorumluluğunuza, sigortalı riske ve sözleşme koşullarına bağlıdır.
Kişisel hasarlar
Yaya olarak bisikletliyle çarpışırsın. O yaralanır. Tedavi, tazminat ve kazanç kaybı talepler arasında yer alabilir. Kalıcı hasar durumunda büyük miktarlarda para söz konusu olabilir.
Maddi hasarlar
Örneğimizdeki devrilen cam, arkadaşlarınızın bilgisayarını hasarlandırdı. Sigorta kapsamında onarım maliyeti veya uygun bir değiştirme olabilir. Yeni bir cihaz için otomatik olarak hak kazanmak söz konusu değildir.
Mali zararlar
Yaralanma veya maddi hasar sonrasında başka mali dezavantajlar ortaya çıkabilir. Bu tür zararlardan önce gelmeyen saf mali kayıpların kendi koşulları ve tazminat limitleri vardır.
Otomatik olarak sigortalanmayanlar
Kendi dizüstü bilgisayarınızı düşürürseniz bu sıradan bir sorumluluk durumu değildir. Kasıtlı olarak verilen hasarlar hariçtir. Aynı sözleşmedeki kişiler arasındaki hak talepleri de hariç tutulabilir. Mesleki veya operasyonel riskler ayrı bir inceleme gerektirir.
Sigorta gerektiren bir arabanın kullanılmasından kaynaklanan hasarlar genellikle dahildir Araç sigortası. Yangın, hırsızlık veya tesisat suyu durumunda kendi eşyalarınız için uygun olan: Ev içeriği sigortası Bu riskin sigorta kapsamında olup olmadığına bağlıdır.
Özel sorumluluk sigortasının maliyeti ne kadar?
Özel sorumluluk sigortanızın fiyatı, hangi kişileri kapsattığın, seçtiğiniz hizmetler, teminat ve muafiyet düzeyine göre değişir. Önceki hasarlar ve tarife özellikleri de etkili olabilir. Tek bir tarifenin fiyatı, aile için ödenecek prim hakkında çok az şey söyler.
Sigorta vergisi dahil yıllık primi karşılaştırın. Geçici indirimler giriş seviyesi fiyatının daha ucuz görünmesine neden olabilir; aylık ödeme ekstra maliyete neden olabilir. Bilgilerinizi ve istediğiniz sigorta başlangıç tarihini içeren bir teklif aracılığıyla güncel bir prim alacaksınız.
Selbstbeteiligung wählen?
Kendiniz ödemeli bir muafiyet seçerseniz, kapsamlı bir hasar durumunda sözleşmede belirtilen tutarı kendiniz ödersiniz. Bununla birlikte, prim düşebilir. Gerçekten ne kadar tasarruf ettiğinizi hesaplamanız gerekir: Küçük bir yıllık tasarruf tek bir hasarla tüketilebilir.
Kendi payını sadece kısa vadede rezervlerinden ödeyebileceğin kadar yüksek seç. Daha fazla hasar faturayı yeniden değiştirebilir.
Muafiyetinizi daha ayrıntılı olarak anlayın- Muafiyet
- 150 Euro
- Yıllık prim tasarrufu
- 20 Euro
7,5 yılTam ödenekli kefalet için prim tasarrufu
150’yi 20’ye bölmek 7,5 verir. Bu hesaplama, tam 150 Euro’yu senin üstlendiğin bir hasarı varsayar. Diğer hasarlar dahil edilmez.
Kişisel sorumluluk sigortası karşılaştırması: Nelere dikkat edilmeli?
Önce teminatları, ardından katkıyı karşılaştırın. Tekliflerin temeli olarak aynı sigortalı kişileri ve aynı muafiyetleri kullanın. Aksi halde tarife isimleri benzer görünse bile farklı sözleşmeler yan yana gelir.
- Teminat tutarı
- Tüketici danışma merkezi en azından şunu tavsiye ediyor: 10 milyon euro Kişisel yaralanma, mal hasarı ve mali kayıp için sabit oran. Bu yasal bir minimum gereklilik değildir. Ayrıca yaralanan kişi başına daha yüksek miktarlar ve limitler arayın.
- Bireysel sınırlar
- Anahtar kaybı, kiralık mülkün veya ödünç alınan eşyaların hasar görmesi, ilk sayfadaki büyük teminat tutarından daha düşük limitlere sahip olabilir. İstisnalar da dahil olmak üzere bu pozisyonları ayrı ayrı okuyun.
- Sigortalı kişiler
- Partner ve çocukların sözleşme kapsamında olması gerekir. Kurallar birlikte yaşama, eğitim sırasında ve ayrılık sonrasında geçerlidir.
- Günlük yaşamınız
- Küçük çocuklar, taşınmaya yardım, yurt dışında özel konaklama: Suç işleyemeyecek durumda olan çocuklara, nezaketen zarar verilmesine ve yurt dışında korunmaya ilişkin hükümler buna dahildir. Gönüllülük, kiralama veya özel hobiler başka soruları gündeme getirebilir.
- Tahsil edilemeyen tazminat teminatı
- Birisi size zarar verdi ve sorumlu olsa da ödemeyebilirse, bu koşul size yardımcı olabilir. Bunun için talebin uygulanması, minimum tazminat miktarı ve ödeme gücünün kanıtlanması gibi özel şartlar geçerli olur. Bu, kendi hatalarınızın genel olarak kapsam dışı olduğunu belirtir.
- Süre ve talep hizmeti
- Ne zaman iptal edebilirsin, nasıl bir hasarı bildirirsin ve hangi belgeler istenir? Sözleşmedeki belirsiz yerleri not et ve sözleşme hükmünü belirt. Böylece sorunun netleşmesi sağlanır.
Bekarlar, çiftler ve aileler için sorumluluk sigortası
Tek kişilik bir sigorta tarifi, genellikle yalnızca sigortalı bireyi korur. Çiftler ve aileler ise ortak bir sözleşme seçebilirler. Bu, tüm gerekli kişilerin dahil edildiği durumda, birden fazla bireysel sözleşmeden daha ekonomik olabilir.
Tek başına birlikte yaşamak yeterli kanıt değildir. Paylaşılan bir hanenin gerekli olup olmadığı ve evli olmayan bir partnerin nasıl adlandırılması gerektiği şartlarda belirtilir.
Çocuklar eğitim veya öğrenim sırasında da sigortalanabilir. Yetişkin çocuklara gelince, daha yakından bakmakta fayda var: Kesintiler, ileri eğitim veya kariyer başlangıcı için ne geçerlidir? Genel bir yaş sınırı buna cevap vermez. İlgili değişiklikleri bildirin ve şu anda kimin sigortalı olduğunu doğrulayın.
Küçük çocuklarla ilgili maddeye dikkat edin
Ebeveynler çocuklarının her zararından otomatik olarak sorumlu değildir. § 828 BGB uyarınca yedi yaşından küçük çocuklar kural olarak şahsen sorumlu tutulmaz. Yedi yaşından on yaşına kadar olan çocuklar için bazı trafik kazalarında ek kurallar geçerlidir; daha büyük reşit olmayanlarda kavrama yeteneği de önemlidir. Ebeveynler gözetim yükümlülüklerini ihlal ederlerse şahsen sorumlu olabilirler (§ 832 BGB).
Ne çocuk ne de ebeveyn sorumlu değilse, normal sorumluluk kapsamının tazminat ödemesi zorunlu değildir. Suç işleyemeyecek durumda olan çocuklara yönelik bir madde bu tür zararları hâlâ karşılayabilmektedir. Sözleşmedeki maksimum tutarları ve gereksinimleri okuyun.
Kiralık mülkte hasar ve anahtar kaybı
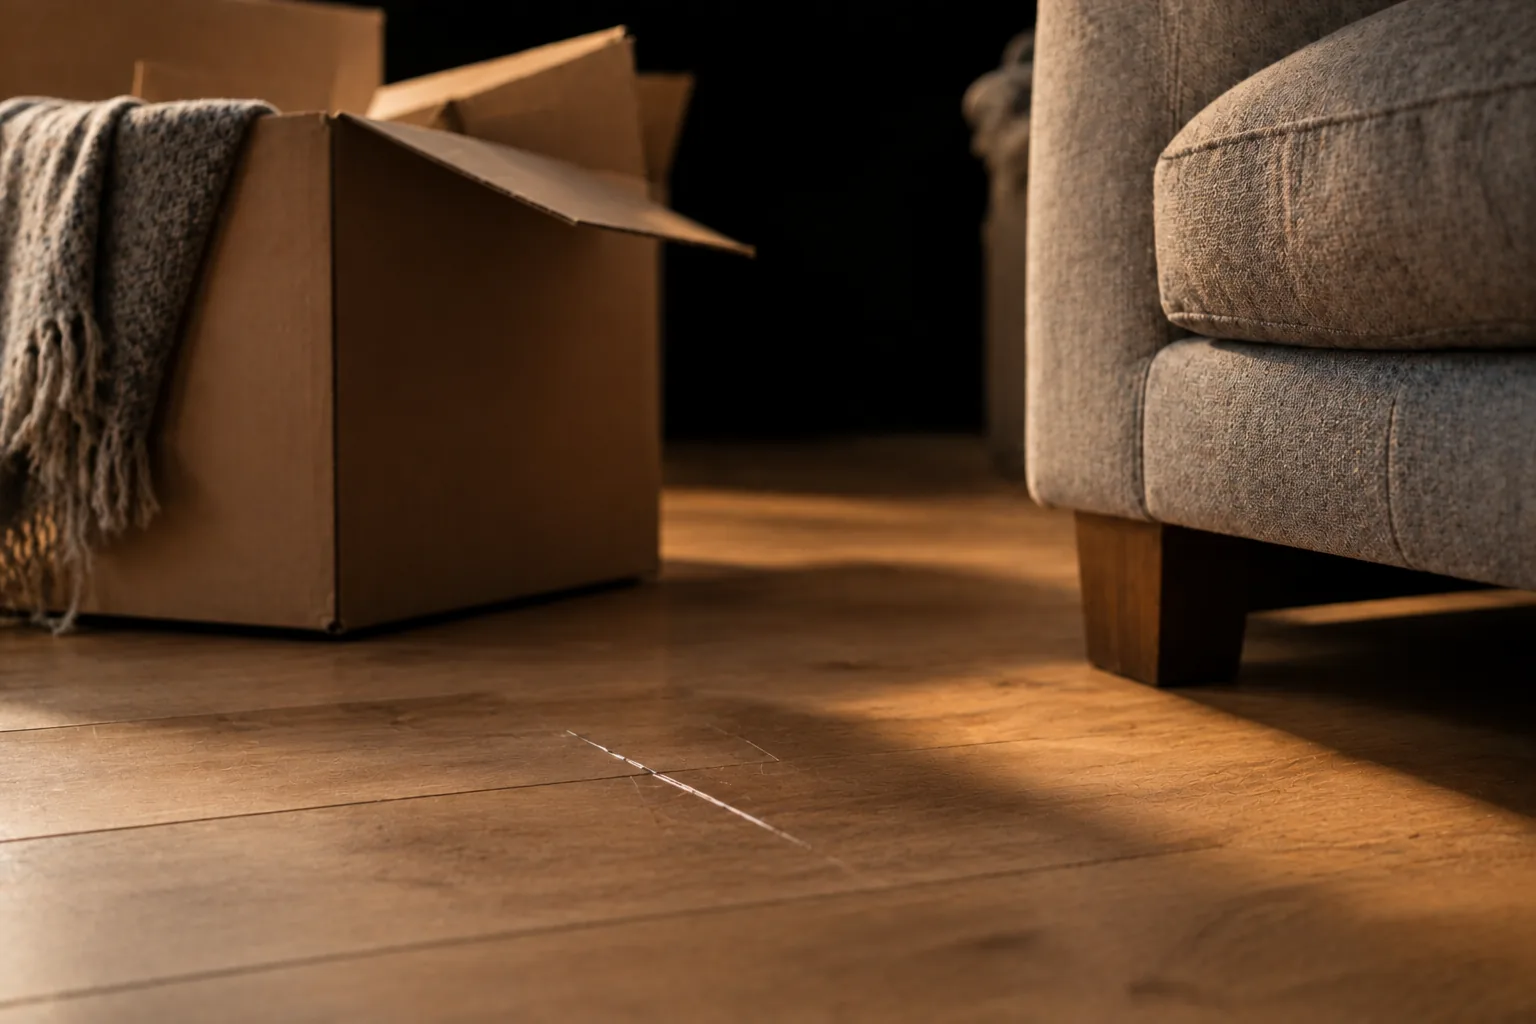
Kiralanan parkenin hasar görmesi: Nedeni ve sözleşme koşulları önemlidir.
Kiralanan odalarda hasar
Kiralık dairenizdeki parkeye yanlışlıkla zarar verdiniz. Kiralık yaşam alanlarının dahil edilmesi durumunda, kiralık mülk hasarının teminatı bundan sorumlu olabilir. Normal aşınma ve yıpranma sayılmaz. Cam, aşırı gerilim ve bazı donanımlar farklı şekilde düzenlenebilir veya hariç tutulabilir.
Kiralanan mobilyalar ve ödünç alınan aletler otomatik olarak kapsam dışıdır. Taşınır mallara ilişkin ayrı hükümler uygulanır. Tatil daireleri ve otel odaları için ayrıca hangi eşyaların, hasar nedenlerinin ve tazminat limitlerinin sözleşme kapsamında olduğuna da bağlıdır.
Kaybedilen bir anahtar tüm kilitleme sistemini etkileyebilir.
Ev ve iş anahtarları
Başka birinin anahtarı kaybolursa sahte kopya her zaman yeterli değildir. Kilitleme sisteminin değiştirilmesi gerekebilir. Sözleşme, üçüncü taraf özel ve profesyonel anahtarları, maksimum tutarı ve olası ek kesintiyi açıkça düzenlemelidir. Erişim kartları ve aktarıcıların kendi kuralları olabilir.
Kayıp anahtar maddesi her kilit değişikliği için ödeme yapmaz. Sigortacı ayrıca sizin sorumlu olup olmadığınızı ve talep edilen masrafların gerekli olup olmadığını da kontrol edecektir. Dolaylı hasarların dahil olup olmadığını ayrıca okumalısınız.
Hasar meydana geldi. Onu bu şekilde ihbar edersiniz.
Hasarı derhal sigortacınıza bildirin. Kimin yasal olarak sorumlu olduğuna önceden karar vermek zorunda değilsiniz. İddiaları doğrulamak işinin bir parçası.
- Daha fazla hasarı sınırlayın
Hasarın daha da kötüleşmesini önlemek için güvenli bir şekilde elinizden geleni yapın.
- Fotoğraf çek ve not al
Tarihi, yeri, olaya dahil olan kişileri ve olanları kaydedin. Mevcut makbuzları saklayın.
- Sigortacıya bilgi verin
Belirlenen raporlama kanalını kullanın ve sözleşmede belirtilen son tarihlere uyun.
- Talepleri ilet
Ayrıca derhal yasal mektuplar gönderin. Belirlenen son teslim tarihlerinin geçmesine izin vermeyin.
- Ödemeleri ve taahhütleri uzlaştırın
Ödeme yapmadan veya bağlayıcı bir taahhütte bulunmadan önce sigortacıyla görüş. Ek soruları eksiksiz yanıtla.
Fotoğraflar ve notlar hasar bildiriminde yardımcı olur.
Yapılan bildirimle maliyetlerin üstlenildiği henüz teyit edilmedi. Belgeleri saklayın ve bir kararın belirsiz kalması durumunda sorular sorun.
Kişisel sorumluluk hakkında sık sorulan sorular
Almanya'da özel sorumluluk sigortası zorunlu mu?
Hayır. Almanya'da bir sertifikayı tamamlamak için genel bir yasal zorunluluk yoktur. Sigortanız olmasa bile ihmalden kaynaklanan hasarlardan hala sorumlu olabilirsiniz. Özel risklerin söz konusu olduğu durumlarda, örneğin sigorta gerektiren bir arabanın kullanılması durumunda başka kurallar geçerli olur.
Kişisel sorumluluk yurt dışında da geçerli midir?
Yurt dışında geçici olarak özel kalış sırasında da birçok tarife uygulanır. Koşullar, sigortalı ülkeleri, izin verilen süreyi ve ikamet ettiğiniz yerin gerekliliklerini belirtir. Polonya'da tatil yapmak oraya kalıcı olarak taşınmaktan farklıdır. Ayrılmadan önce sigortacıda daha uzun süre kalacağınızı açıklığa kavuşturun.
Köpek ve atlar özel sorumluluk sigortası kapsamında olup olmadıkları?
Kendi köpekleriniz ve atlarınız genellikle temel korumaya dahil değildir. Bunlar için evcil hayvan sahipliği sorumluluk sigortası gerekebilir. Kedi gibi evcil küçük hayvanlar ise genellikle dahildir. Başkasına ait bir hayvana geçici olarak bakıyorsanız, sözleşmenizin bu durumu nasıl düzenlediğini kontrol edin.
Yeni sorumluluk sigortası eski hasarları karşılıyor mu?
Yeni bir sözleşme, halihazırda meydana gelen hasarı geriye dönük olarak sigortalamaz. Sigortanın mutabık kalınan başlangıcı ve koşulları belirleyicidir. Önceki hasarı yalnızca değişiklikten sonra fark ederseniz, kimin sorumlu olduğunu ilgili sigortacılarla netleştirmek için hasar zamanını kullanın.
Kişisel sorumluluk sigortamı ne zaman iptal edebilir veya değiştirebilirim?
Süre ve ihbar süresi sözleşmenizde belirtilmiştir. Genellikle sözleşmenin bitiminden önce üç aylık bir son tarih vardır. Prim artışı veya tazminat talebi sonrasında belirli koşullar altında özel fesih mümkün olabilir. İptalin sigortacıya ne zaman ulaşması gerektiğine dikkat edin ve yeni korumayı boşluk bırakmadan ekleyin.
Kaynaklar ve sınıflandırma
İçerik güncelliği: . Bağlantısı verilen kanunlar ve tüketici bilgileri temel bilgileri açıklar. Güvenceniz için somut sigorta koşulları geçerlidir; bireysel durumunuz ayrıca incelenmelidir.
- Tüketici danışma merkezi: Özel sorumluluk sigortası ve önemli sözleşme teminatları (yeni sekmede açılır)
- § 823 BGB: Tazminat ödeme yükümlülüğü (yeni sekmede açılır)
- § 100 VVG: Sorumluluk sigortacısı tarafından sağlanan hizmet (yeni sekmede açılır)
- § 828 BGB: Reşit olmayanların sorumluluğu (yeni sekmede açılır)
- § 832 BGB: Gözetim yükümlülüğünün ihlali halinde sorumluluk (yeni sekmede açılır)
Yayıncı Praedurion'tir. Sağlayıcı ve kayıt bilgileri şu adreste mevcuttur: Künye.
Genel bilgi. Bir sözleşmenin sana uygun olup olmadığı ve ne ölçüde uygun olduğu bireysel olarak değerlendirilmelidir. Bu bilgi sayfası prim hesaplamaz ve sigorta sözleşmesi sunmaz.