Direkt zum Thema
Was ist eine private Haftpflichtversicherung?
Wenn du jemandem schuldhaft einen Schaden zufügst, kannst du dafür haften. Eine gesetzliche Grundlage ist § 823 BGB. Bei einer schweren Verletzung geht es mitunter um jahrelange Behandlung und Versorgung. Der Anspruch ist nicht auf das Geld begrenzt, das du gerade auf dem Konto hast.
Deine Privathaftpflicht prüft solche Forderungen. Berechtigte Ansprüche bezahlt sie im vereinbarten Umfang, unberechtigte wehrt sie ab. Dieser passive Rechtsschutz gehört zur Haftpflicht. Er ersetzt keine Rechtsschutzversicherung, mit der du etwa eigene Ansprüche durchsetzen möchtest.
Erst den bestehenden Vertrag ansehen
In Deutschland ist die Privathaftpflicht grundsätzlich freiwillig. Sieh vor einem Neuabschluss nach, ob du über deine Familie oder deinen Partner versichert bist. Lass dir bestätigen, dass der Vertrag dich tatsächlich einschließt.
Haftpflichtversicherung: Was ist versichert?
Ob der Versicherer in einem konkreten Fall zahlt, hängt von deiner Haftung, dem versicherten Risiko und den Vertragsbedingungen ab.
Personenschäden
Du stößt als Fußgänger mit einem Radfahrer zusammen. Er verletzt sich. Behandlung, Schmerzensgeld und Verdienstausfall können dann zu den Ansprüchen gehören. Bei bleibenden Folgen geht es unter Umständen um hohe Summen.
Sachschäden
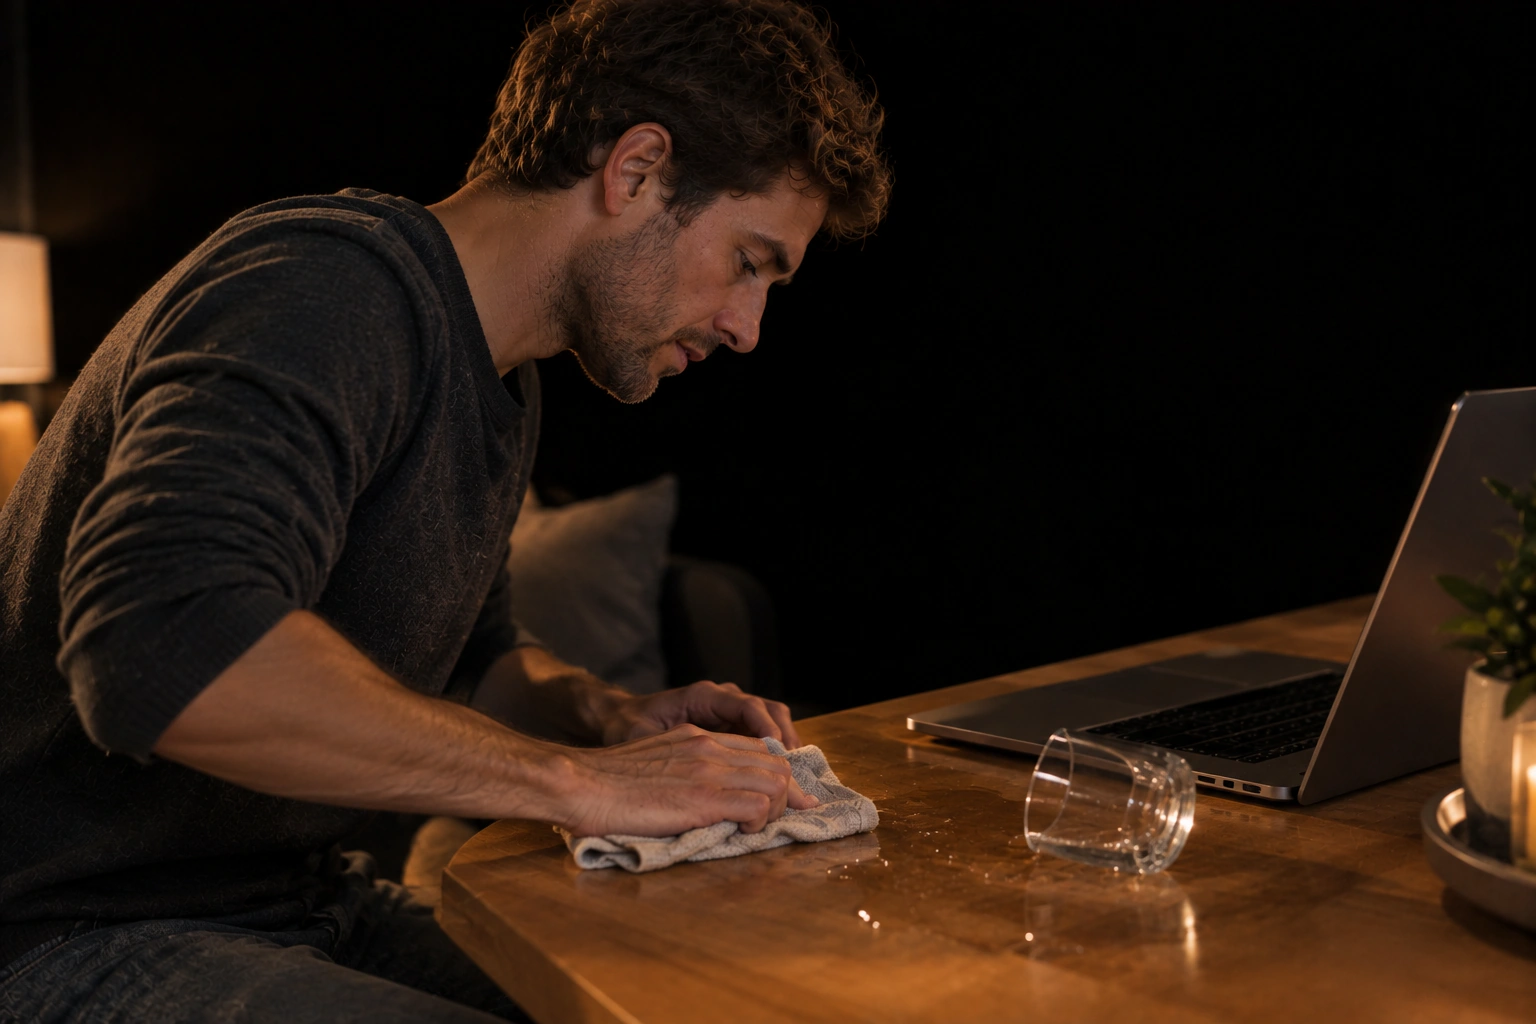
Das umgestoßene Glas aus unserem Beispiel beschädigt den Laptop deiner Freunde. Versichert sein können die nötige Reparatur oder ein angemessener Ersatz. Anspruch auf ein fabrikneues Gerät besteht nicht automatisch.
Vermögensschäden
Nach einer Verletzung oder Sachbeschädigung können weitere finanzielle Nachteile entstehen. Reine Vermögensschäden, denen kein solcher Schaden vorausgeht, haben eigene Bedingungen und Entschädigungsgrenzen.
Was nicht automatisch mitversichert ist
Fällt dir dein eigener Laptop herunter, ist das kein gewöhnlicher Haftpflichtfall. Absichtlich verursachte Schäden sind ausgeschlossen. Auch Ansprüche zwischen Personen im selben Vertrag können ausgeschlossen sein. Berufliche oder betriebliche Risiken brauchen eine gesonderte Prüfung.
Schäden beim Gebrauch eines versicherungspflichtigen Autos gehören grundsätzlich zur Kfz-Versicherung. Für deine eigenen Sachen bei Feuer, Einbruchdiebstahl oder Leitungswasser kommt eine Hausratversicherung infrage, wenn die jeweilige Gefahr vereinbart ist.
Was kostet eine Privathaftpflichtversicherung?
Was deine private Haftpflichtversicherung kostet, hängt unter anderem davon ab, wen du versicherst, welche Leistungen du wählst und wie hoch Deckungssumme und Selbstbeteiligung sind. Je nach Anbieter spielen auch Vorschäden und weitere Tarifmerkmale eine Rolle. Der Preis für einen Single-Tarif sagt deshalb wenig über den Beitrag für eine ganze Familie aus.
Vergleiche den Jahresbeitrag inklusive Versicherungssteuer. Befristete Rabatte können einen Einstiegspreis günstiger aussehen lassen; monatliche Zahlung kann extra kosten. Einen aktuellen Beitrag erhältst du über ein Angebot mit deinen Angaben und dem gewünschten Versicherungsbeginn.
Mit oder ohne Selbstbeteiligung?
Mit einer Selbstbeteiligung übernimmst du im gedeckten Schadenfall einen vereinbarten Betrag selbst. Dafür kann der Beitrag sinken. Wie viel du tatsächlich sparst, solltest du dir ausrechnen: Eine kleine jährliche Ersparnis kann schon durch einen einzigen Schaden aufgebraucht sein.
Wähle den Selbstbehalt nur so hoch, dass du ihn kurzfristig aus deinen Rücklagen bezahlen kannst. Weitere Schäden können die Rechnung erneut verändern.
Selbstbeteiligung genauer verstehen- Selbstbeteiligung
- 150 Euro
- Beitragsersparnis pro Jahr
- 20 Euro
7,5 JahreBeitragsersparnis für einen vollen Selbstbehalt
150 geteilt durch 20 ergibt 7,5. Die Rechnung unterstellt einen Schaden, bei dem du die vollen 150 Euro selbst trägst. Weitere Schäden sind nicht eingerechnet.
Privathaftpflicht im Vergleich: Worauf kommt es an?
Vergleiche zuerst die Leistungen, dann den Beitrag. Lege für die Angebote dieselben versicherten Personen und dieselbe Selbstbeteiligung zugrunde. Sonst stehen unterschiedliche Verträge nebeneinander, auch wenn die Tarifnamen ähnlich klingen.
- Deckungssumme
- Die Verbraucherzentrale empfiehlt mindestens 10 Millionen Euro pauschal für Personen-, Sach- und Vermögensschäden. Das ist keine gesetzliche Mindestvorgabe. Schau auch nach höheren Summen und Grenzen je geschädigter Person.
- Einzellimits
- Für Schlüsselverlust, Mietsachschäden oder geliehene Gegenstände können niedrigere Grenzen gelten als die große Deckungssumme auf der ersten Seite. Lies diese Positionen einzeln nach, einschließlich der Ausschlüsse.
- Versicherte Personen
- Partner und Kinder müssen vom Vertrag erfasst sein. Relevant sind die Regeln beim Zusammenziehen, während einer Ausbildung und nach einer Trennung.
- Dein Alltag
- Kleine Kinder, Hilfe beim Umzug, private Auslandsaufenthalte: Dafür zählen die Klauseln zu deliktunfähigen Kindern, Gefälligkeitsschäden und Auslandsschutz. Ehrenamt, Vermietung oder besondere Hobbys können weitere Fragen aufwerfen.
- Forderungsausfalldeckung
- Fügt dir jemand einen Schaden zu, haftet dafür und kann nicht zahlen, kann diese Klausel helfen. Dafür gelten eigene Voraussetzungen, etwa zur Durchsetzung des Anspruchs, zu Mindestschäden und zum Nachweis der Zahlungsunfähigkeit. Eigene Missgeschicke sind damit nicht allgemein versichert.
- Laufzeit und Schadenservice
- Wann kannst du kündigen, wie meldest du einen Schaden und welche Nachweise werden verlangt? Notiere unklare Stellen mit der Fundstelle im Vertrag. So lässt sich eine konkrete Frage klären.
Haftpflichtversicherung für Singles, Paare und Familien
Ein Single-Tarif schützt grundsätzlich die versicherte Einzelperson. Paare und Familien können einen gemeinsamen Vertrag wählen. Der kann günstiger sein als mehrere Einzelverträge, sofern alle benötigten Personen eingeschlossen sind.
Zusammenwohnen allein reicht als Nachweis nicht aus. Ob ein gemeinsamer Haushalt vorausgesetzt wird und wie ein unverheirateter Partner benannt werden muss, steht in den Bedingungen.
Kinder können auch während Ausbildung oder Studium mitversichert sein. Bei volljährigen Kindern lohnt sich ein genauer Blick: Was gilt bei Unterbrechungen, einer weiteren Ausbildung oder dem Berufseinstieg? Eine pauschale Altersgrenze beantwortet das nicht. Melde relevante Änderungen und lass dir bestätigen, wer aktuell versichert ist.
Bei kleinen Kindern auf die Klausel achten
Eltern haften nicht automatisch für jeden Schaden ihres Kindes. Kinder unter sieben Jahren sind nach § 828 BGB grundsätzlich nicht selbst verantwortlich. Für Sieben- bis unter Zehnjährige gelten bei bestimmten Verkehrsunfällen zusätzliche Regeln; bei älteren Minderjährigen zählt auch die Einsichtsfähigkeit. Eltern können selbst haften, wenn sie ihre Aufsichtspflicht verletzen (§ 832 BGB).
Haftet weder das Kind noch ein Elternteil, muss die normale Haftpflichtdeckung keinen Ersatz leisten. Eine Klausel für deliktunfähige Kinder kann solche Schäden trotzdem abdecken. Lies die Höchstbeträge und Voraussetzungen im Vertrag nach.
Mietsachschäden und Schlüsselverlust
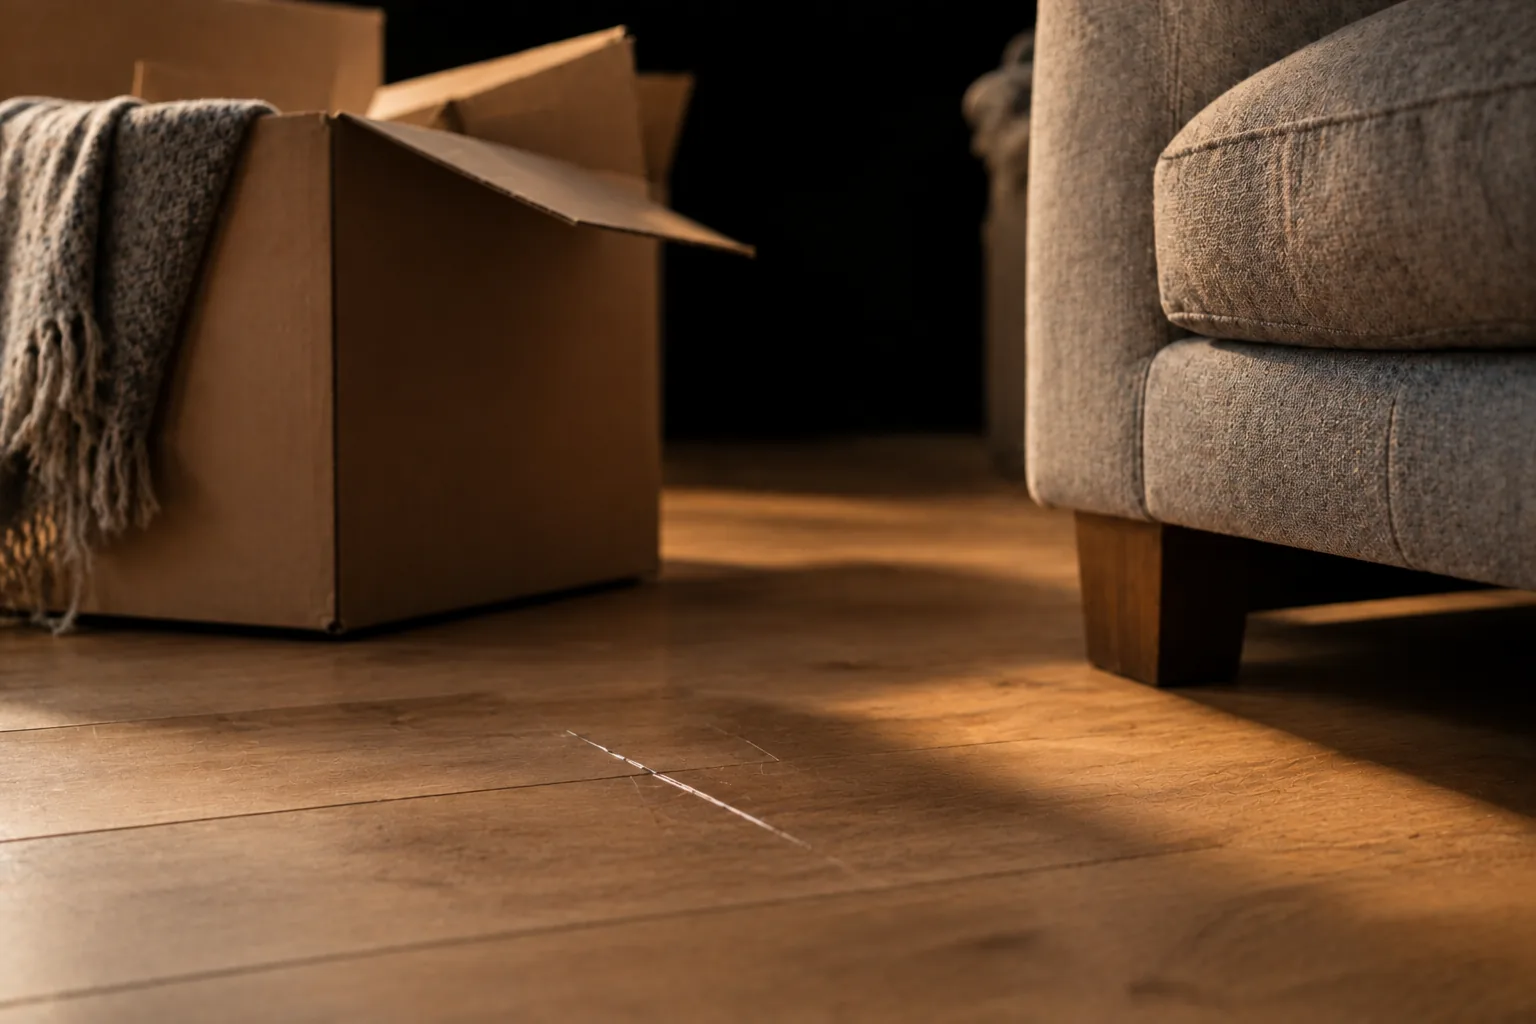
Schäden am gemieteten Parkett: Die Ursache und die Vertragsbedingungen zählen.
Schäden in gemieteten Räumen
Du beschädigst versehentlich das Parkett deiner Mietwohnung. Dafür kann die Deckung für Mietsachschäden zuständig sein, wenn gemietete Wohnräume eingeschlossen sind. Normale Abnutzung zählt nicht dazu. Glas, übermäßige Beanspruchung und bestimmte Einbauten können anders geregelt oder ausgeschlossen sein.
Gemietete Möbel und geliehene Werkzeuge sind nicht automatisch mit abgedeckt. Für bewegliche Sachen gelten eigene Klauseln. Auch bei Ferienwohnungen und Hotelzimmern kommt es darauf an, welche Sachen, Schadenursachen und Entschädigungsgrenzen der Vertrag erfasst.
Ein verlorener Schlüssel kann die ganze Schließanlage betreffen.
Wohnungs- und Arbeitsschlüssel
Bei einem verlorenen fremden Schlüssel reicht ein nachgemachtes Exemplar nicht immer aus. Unter Umständen muss eine Schließanlage ausgetauscht werden. Im Vertrag sollten fremde private und berufliche Schlüssel, die Höchstsumme und eine mögliche zusätzliche Selbstbeteiligung klar geregelt sein. Zugangskarten und Transponder können eigene Regeln haben.
Eine Schlüsselverlust-Klausel bezahlt nicht jede Schlossänderung. Der Versicherer prüft auch, ob du haftest und ob die verlangten Kosten nötig sind. Ob Folgeschäden eingeschlossen sind, musst du gesondert nachlesen.
Ein Schaden ist passiert. So meldest du ihn.
Melde den Schaden unverzüglich deinem Versicherer. Du musst vorher nicht selbst abschließend klären, wer rechtlich verantwortlich ist. Die Anspruchsprüfung gehört zu seiner Aufgabe.
- Weitere Schäden begrenzen
Unternimm, was gefahrlos möglich ist, damit der Schaden nicht größer wird.
- Fotos und Notizen machen
Halte Datum, Ort, Beteiligte und den Hergang fest. Bewahre vorhandene Belege auf.
- Den Versicherer informieren
Nutze den vorgesehenen Meldeweg und halte die vertraglichen Fristen ein.
- Forderungen weiterleiten
Schicke auch gerichtliche Schreiben zeitnah weiter. Lass gesetzte Fristen nicht verstreichen.
- Zahlungen und Zusagen abstimmen
Sprich vorher mit dem Versicherer, bevor du zahlst oder etwas verbindlich zusagst. Beantworte Rückfragen vollständig.
Fotos und Notizen helfen bei der Schadenmeldung.
Mit der Meldung ist die Kostenübernahme noch nicht bestätigt. Bewahre die Unterlagen auf und frage nach, wenn eine Entscheidung unklar bleibt.
Häufige Fragen zur Privathaftpflicht
Ist eine private Haftpflichtversicherung in Deutschland Pflicht?
Nein. Eine allgemeine gesetzliche Pflicht zum Abschluss gibt es in Deutschland nicht. Für einen schuldhaft verursachten Schaden kannst du trotzdem haften, auch ohne Versicherung. Bei besonderen Risiken gelten andere Regeln, etwa beim Gebrauch eines versicherungspflichtigen Autos.
Gilt die Privathaftpflicht auch im Ausland?
Viele Tarife gelten auch während eines vorübergehenden privaten Auslandsaufenthalts. In den Bedingungen stehen die versicherten Länder, die erlaubte Dauer und die Anforderungen an deinen Wohnsitz. Ein Urlaub in Polen ist etwas anderes als ein dauerhafter Umzug dorthin. Kläre längere Aufenthalte vor der Abreise mit dem Versicherer.
Sind Hund und Pferd in der Privathaftpflicht mitversichert?
Eigene Hunde und Pferde gehören üblicherweise nicht zum Grundschutz. Für sie kommt eine Tierhalterhaftpflicht infrage. Zahme Kleintiere wie Katzen sind dagegen häufig eingeschlossen. Wenn du gelegentlich auf ein fremdes Tier aufpasst, sieh nach, was dein Vertrag dazu regelt.
Zahlt eine neue Haftpflichtversicherung für einen alten Schaden?
Ein Neuabschluss versichert einen bereits eingetretenen Schaden nicht rückwirkend. Maßgeblich sind der vereinbarte Versicherungsbeginn und die Bedingungen. Bemerkst du einen früheren Schaden erst nach dem Wechsel, kläre anhand des Schadenzeitpunkts mit den beteiligten Versicherern, wer zuständig ist.
Wann kann ich meine Privathaftpflicht kündigen oder wechseln?
Laufzeit und Kündigungsfrist stehen in deinem Vertrag. Häufig gilt eine Frist von drei Monaten zum Vertragsende. Nach einer Beitragserhöhung oder einem Schadenfall kann unter bestimmten Voraussetzungen eine Sonderkündigung möglich sein. Achte darauf, wann die Kündigung beim Versicherer eingehen muss, und lass den neuen Schutz ohne Lücke anschließen.
Quellen und Einordnung
Inhaltsstand: . Die verlinkten Gesetze und Verbraucherhinweise erklären die Grundlagen. Für deinen Schutz gelten die konkreten Versicherungsbedingungen; dein Einzelfall muss gesondert geprüft werden.
- Verbraucherzentrale: Private Haftpflichtversicherung und wichtige Vertragsleistungen (öffnet einen neuen Tab)
- § 823 BGB: Schadenersatzpflicht (öffnet einen neuen Tab)
- § 100 VVG: Leistung des Haftpflichtversicherers (öffnet einen neuen Tab)
- § 828 BGB: Verantwortlichkeit Minderjähriger (öffnet einen neuen Tab)
- § 832 BGB: Haftung bei Verletzung der Aufsichtspflicht (öffnet einen neuen Tab)
Herausgeber ist Praedurion. Anbieter- und Registerangaben stehen im Impressum.
Allgemeine Information. Ob und in welchem Umfang ein Vertrag zu dir passt, muss individuell geprüft werden. Diese Informationsseite berechnet keine Beiträge und bietet keinen Versicherungsabschluss.