Перейти к теме
Что такое частное страхование ответственности?
Когда ты виновно причиняешь ущерб другому человеку, ты можешь быть обязан компенсировать этот ущерб. Законодательная база — это § 823 BGB. В случае серьезной травмы может потребоваться многолетнее лечение и уход. Требование не ограничивается суммой на твоем счете, даже если она небольшая.
Ваше страхование частной гражданской ответственности проверяет такие требования. Обоснованные требования оно оплачивает в согласованном объеме, а необоснованные — отклоняет. Эта пассивная правовая защита входит в состав страхования ответственности. Она не заменяет Страхование юридической защиты, с помощью которой можно, например, отстаивать свои права.
Сначала внимательно изучите текущий договор страхования.
В Германии личная гражданская ответственность в принципе является добровольным страхованием. Перед заключением нового договора проверьте, застрахованы ли вы через семью или партнера. Получите подтверждение того, что договор действительно вас включает.
Страхование ответственности: что застраховано?
Выплатит ли страховщик в конкретном случае, зависит от вашей ответственности, застрахованного риска и условий договора.
Ущерб здоровью людей
Вы столкнулись с велосипедистом, двигаясь пешком. Он получил травму. Лечение, компенсация морального вреда и упущенная прибыль могут войти в состав требований. При стойких последствиях речь может идти о крупных суммах.
Материальный ущерб
Разбитый стакан из нашего примера повреждает ноутбук ваших друзей. Застрахованным может быть необходимый ремонт или адекватная замена. Право на совершенно новое устройство автоматически не возникает.
Финансовые потери
После травмы или повреждения имущества могут возникнуть дополнительные финансовые потери. Чистые имущественные убытки, которым не предшествует такой ущерб, имеют собственные условия и лимиты возмещения.
Что не входит в стандартное страховое покрытие?
Если ваш собственный ноутбук упадет, это не является обычным случаем ответственности. Умышленно причиненный ущерб исключен. Также требования между лицами в одном договоре могут быть исключены. Профессиональные или производственные риски требуют отдельной проверки.
Повреждения при использовании автомобиля, подлежащего обязательному страхованию, в принципе относятся к Автострахование. Для вашего личного имущества в случае пожара, кражи со взломом или ущерба от протечки воды применяется Страхование домашнего имущества применимо, если соответствующий риск включен в договор.
Сколько стоит частное страхование гражданской ответственности?
Стоимость вашего частного страхования ответственности зависит от того, кого вы страхуете, какие услуги выбираете, а также от страховой суммы и франшизы. В зависимости от провайдера также могут учитываться предшествующие убытки и другие характеристики тарифа. Поэтому цена тарифа для одного человека мало говорит о взносе для всей семьи.
Сравните годовые взносы с учётом страхового налога. Временные скидки могут сделать стартовую цену более привлекательной; ежемесячная оплата может быть платной. Актуальный взнос вы получите через предложение с вашими данными и желаемой датой начала страхования.
С франшизой или без франшизы?
При франшизе вы в случае страхового случая с покрытием самостоятельно оплачиваете согласованную сумму. Благодаря этому взнос может снизиться. Сколько вы действительно сэкономите, стоит рассчитать: небольшая ежегодная экономия может быть исчерпана уже одним страховым случаем.
Выбери размер франшизы так, чтобы ты мог оплатить её из своих сбережений в кратчайшие сроки. Другие убытки могут изменить итоговую сумму.
Более подробно о франшизе- Франшиза
- 150 евро
- Экономия на взносах в год
- 20 евро
7,5 летЭкономия на взносах при полной франшизе
150 разделить на 20 дает 7,5. Расчет исходит из ущерба, при котором ты сам несёшь полные 150 евро. Другие убытки не учтены.
Сравнение страхования личной ответственности: на что обратить внимание?
Сначала сравните условия, затем размер взноса. Для предложений используйте одинаковый состав застрахованных лиц и одинаковую франшизу. В противном случае рядом будут стоять разные договоры, даже если названия тарифов похожи.
- Страховая сумма
- Потребительский центр рекомендует как минимум 10 миллионов евро единовременно для ущерба жизни, здоровью, имуществу и чистым финансовым убыткам. Это не является законодательно установленным минимальным требованием. Также рассмотрите более высокие страховые суммы и лимиты на каждого пострадавшего.
- Индивидуальные лимиты
- Для потери ключей, ущерба имуществу арендодателя или одолженных предметов могут действовать более низкие лимиты, чем большая сумма покрытия на первой странице. Прочитайте эти пункты отдельно, включая исключения.
- Застрахованные лица
- Партнёр и дети должны быть включены в договор. Актуальны правила при совместном проживании, во время обучения и после разрыва отношений.
- Ваш повседневная жизнь
- Маленькие дети, помощь при переезде, частные зарубежные поездки: здесь важны условия для детей, не способных к деликту, ущерба по дружеской услуге и защиты за рубежом. Волонтёрство, аренда или особые хобби могут вызвать дополнительные вопросы.
- Покрытие дефолта дебиторов
- Если кто-то причинит вам ущерб, но не сможет его возместить, этот пункт может помочь. Для этого действуют собственные условия, например, относительно взыскания требования, минимального размера ущерба и подтверждения неплатежеспособности. Собственные неудачи этим, как правило, не застрахованы.
- Срок действия и сервис по урегулированию убытков
- Когда вы можете расторгнуть договор, как заявить об убытке и какие подтверждающие документы требуются? Запишите неясные места со ссылкой на пункт договора. Так можно будет четко сформулировать конкретный вопрос.
Страхование гражданской ответственности для одиноких лиц, пар и семей
Индивидуальный тариф защищает только одного застрахованного лица. Пары и семьи могут выбрать общий договор. Он может быть выгоднее нескольких индивидуальных договоров, при условии, что все необходимые лица включены.
Совместное проживание само по себе недостаточно для подтверждения. Требуется ли ведение общего хозяйства и как должен быть указан незарегистрированный партнер, указано в условиях.
Дети могут быть включены в полис также во время обучения или учёбы. Для взрослых детей стоит внимательно изучить условия: что действует при прерываниях, дополнительном обучении или выходе на работу? Единого возрастного ограничения здесь нет. Сообщайте о значимых изменениях и уточняйте, кто в настоящее время застрахован.
Для маленьких детей обратите внимание на формулировку
Родители автоматически не отвечают за каждый ущерб, причиненный их ребенком. Дети в возрасте до семи лет согласно § 828 BGB в принципе не являются ответственными. Для детей от семи до десяти лет действуют дополнительные правила в случае определенных дорожно-транспортных происшествий; для несовершеннолетних старшего возраста учитывается также способность к пониманию. Родители могут отвечать самостоятельно, если они нарушают обязанность по присмотру (§ 832 BGB).
Если ни ребенок, ни один из родителей не несут ответственности, обычное покрытие гражданской ответственности не возмещает ущерб. Пункт для детей, не способных к деликту, может покрывать такие убытки. Проверьте лимиты и условия в договоре.
Ущерб арендованному имуществу и потеря ключей
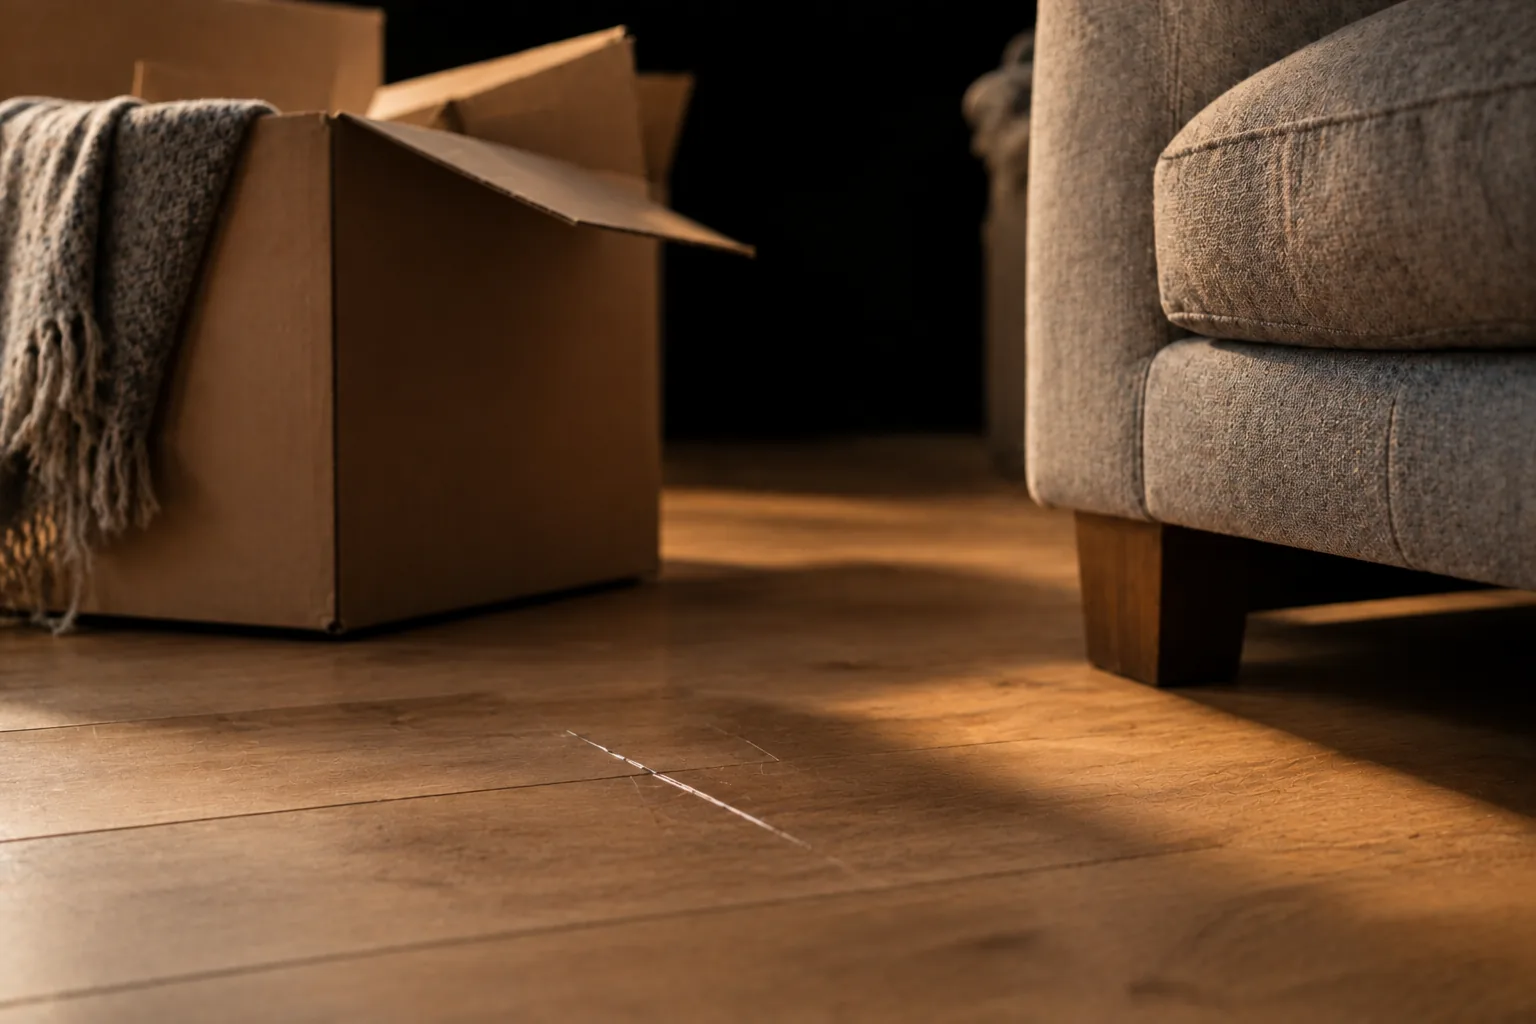
Повреждения арендованного паркета: имеют значение причина и условия договора.
Повреждения в арендованных помещениях
Вы случайно повреждаете паркет в съемной квартире. Покрытие ущерба арендованному имуществу может быть применимо, если включены арендованные жилые помещения. Обычный износ не покрывается. Стекло, чрезмерная нагрузка и определенные встроенные элементы могут регулироваться иначе или быть исключены.
Арендованная мебель и одолженные инструменты автоматически не покрываются. Для движимого имущества действуют отдельные условия. Также в случае с квартирами для отпуска и гостиничными номерами важно, какое имущество, причины ущерба и пределы возмещения охватывает договор.
Потерянный ключ может затронуть всю систему замков.
Ключи от квартиры и работы
При утере чужого ключа дубликат не всегда достаточен. Возможно, потребуется замена замковой системы. В договоре должны быть четко урегулированы чужие частные и рабочие ключи, максимальная сумма и возможное дополнительное собственное участие в расходах. Для карт доступа и транспондеров могут действовать отдельные правила.
Пункт об утрате ключей не оплачивает каждую замену замка. Страховщик также проверяет, несете ли вы ответственность и являются ли запрошенные расходы необходимыми. Включены ли последующие убытки, нужно читать отдельно.
Произошел ущерб. Вот как его заявить.
Немедленно сообщите о страховом случае своему страховщику. Вам не нужно предварительно самостоятельно окончательно выяснять, кто несет юридическую ответственность. Проверка претензий входит в его обязанности.
- Предотвратить дальнейшие убытки
Сделай всё возможное безопасно, чтобы ущерб не увеличился.
- Сделать фотографии и заметки
Зафиксируйте дату, место, участников и ход событий. Сохраните все имеющиеся документы.
- Сообщить страховщику
Используйте предусмотренный канал подачи и соблюдайте договорные сроки.
- Перенаправить требования
Своевременно передавайте и судебные уведомления. Не пропускайте установленные сроки.
- Согласование платежей и обязательств
Поговорите со страховщиком заранее, прежде чем платить или давать какие-либо обязательные обещания. Полностью отвечайте на уточняющие вопросы.
Фотографии и заметки помогают при сообщении о страховом случае
После уведомления подтверждение покрытия расходов еще не получено. Сохраняйте документы и уточняйте, если решение остается неясным.
Частые вопросы по страхованию личной ответственности (Privathaftpflichtversicherung)
Обязательно ли частное страхование гражданской ответственности в Германии?
Нет. Общей законодательной обязанности по заключению договора в Германии не существует. За ущерб, причиненный по вашей вине, вы все равно можете нести ответственность, даже без страхования. Для особых рисков действуют другие правила, например, при использовании автомобиля, подлежащего обязательному страхованию.
Распространяется ли личная гражданская ответственность также за рубежом?
Многие тарифы действуют также во время временного частного пребывания за границей. В условиях указаны страхуемые страны, допустимая продолжительность пребывания и требования к вашему месту жительства. Отпуск в Польше отличается от постоянного переезда туда. Уточните вопросы длительного пребывания у страховщика до отъезда.
Включены ли собака и лошадь в страхование личной ответственности?
Собственные собаки и лошади обычно не входят в базовое покрытие. Для них подходит страхование ответственности владельцев животных. Домашние мелкие животные, такие как кошки, часто включены. Если вы иногда присматриваете за чужим животным, проверьте, что предусматривает ваш договор.
Платит ли новая страховка ответственности за старый ущерб?
Новый договор не страхует уже наступивший ущерб задним числом. Имеют значение согласованное начало страхования и условия. Если вы обнаружите более ранний ущерб только после перехода, уточните по времени ущерба с участвующими страховщиками, кто несет ответственность.
Когда я могу расторгнуть или сменить договор личного страхования ответственности?
Срок действия и срок уведомления о расторжении указаны в вашем договоре. Часто действует срок в три месяца до окончания договора. После повышения взносов или наступления страхового случая при определенных условиях возможно досрочное расторжение. Обращайте внимание на то, когда уведомление о расторжении должно поступить в страховую компанию, и обеспечьте непрерывное покрытие.
Источники и классификация
Содержание: . Ссылки на законы и рекомендации потребителям объясняют основы. Для вашей защиты действуют конкретные страховые условия; ваш случай должен быть проверен отдельно.
- Центр защиты прав потребителей: Страхование гражданской ответственности и важные условия договора (открывает новую вкладку)
- § 823 BGB: обязанность по возмещению ущерба (открывает новую вкладку)
- § 100 VVG: обязанности страховщика гражданской ответственности (открывает новую вкладку)
- § 828 BGB: ответственность несовершеннолетних (открывает новую вкладку)
- § 832 BGB: ответственность при нарушении обязанности надзора (открывает новую вкладку)
Издатель — Praedurion. Данные о поставщике и реестре указаны в Правовая информация.
Общая информация. Подходит ли договор именно для вас и в каком объеме, нужно проверять индивидуально. Эта страница не рассчитывает взносы и не предлагает заключение договора.