Ir diretamente ao tema
O que é um seguro de responsabilidade civil privada?
Se causares danos a alguém por culpa, podes ser responsabilizado. A base legal é o § 823 BGB. Em caso de lesão grave, pode ser necessário tratamento e assistência durante anos. A indemnização não se limita ao dinheiro que tens atualmente na conta.
A tua apólice de responsabilidade civil privada analisa estes pedidos. Paga os pedidos legítimos nos termos acordados e recusa os injustificados. Esta proteção jurídica passiva faz parte da responsabilidade civil. Não substitui qualquer Seguro de proteção jurídica, com a qual podes, por exemplo, fazer valer os teus próprios direitos.
Consultar primeiro o contrato existente
Na Alemanha, o seguro de responsabilidade civil privada é, por princípio, facultativo. Antes de contratares uma nova apólice, verifica se estás coberto através da tua família ou do teu cônjuge/parceiro. Pede confirmação de que o contrato te inclui efetivamente.
Seguro de responsabilidade civil: o que está segurado?
Se a seguradora paga num caso concreto, depende da tua responsabilidade, do risco segurado e das condições contratuais.
Danos corporais
Como peão, embates com um ciclista. Ele fica magoado. Tratamento, indemnização por danos morais e perda de rendimentos podem, então, integrar os pedidos de indemnização. Se as consequências forem permanentes, podem envolver somas elevadas.
Danos materiais
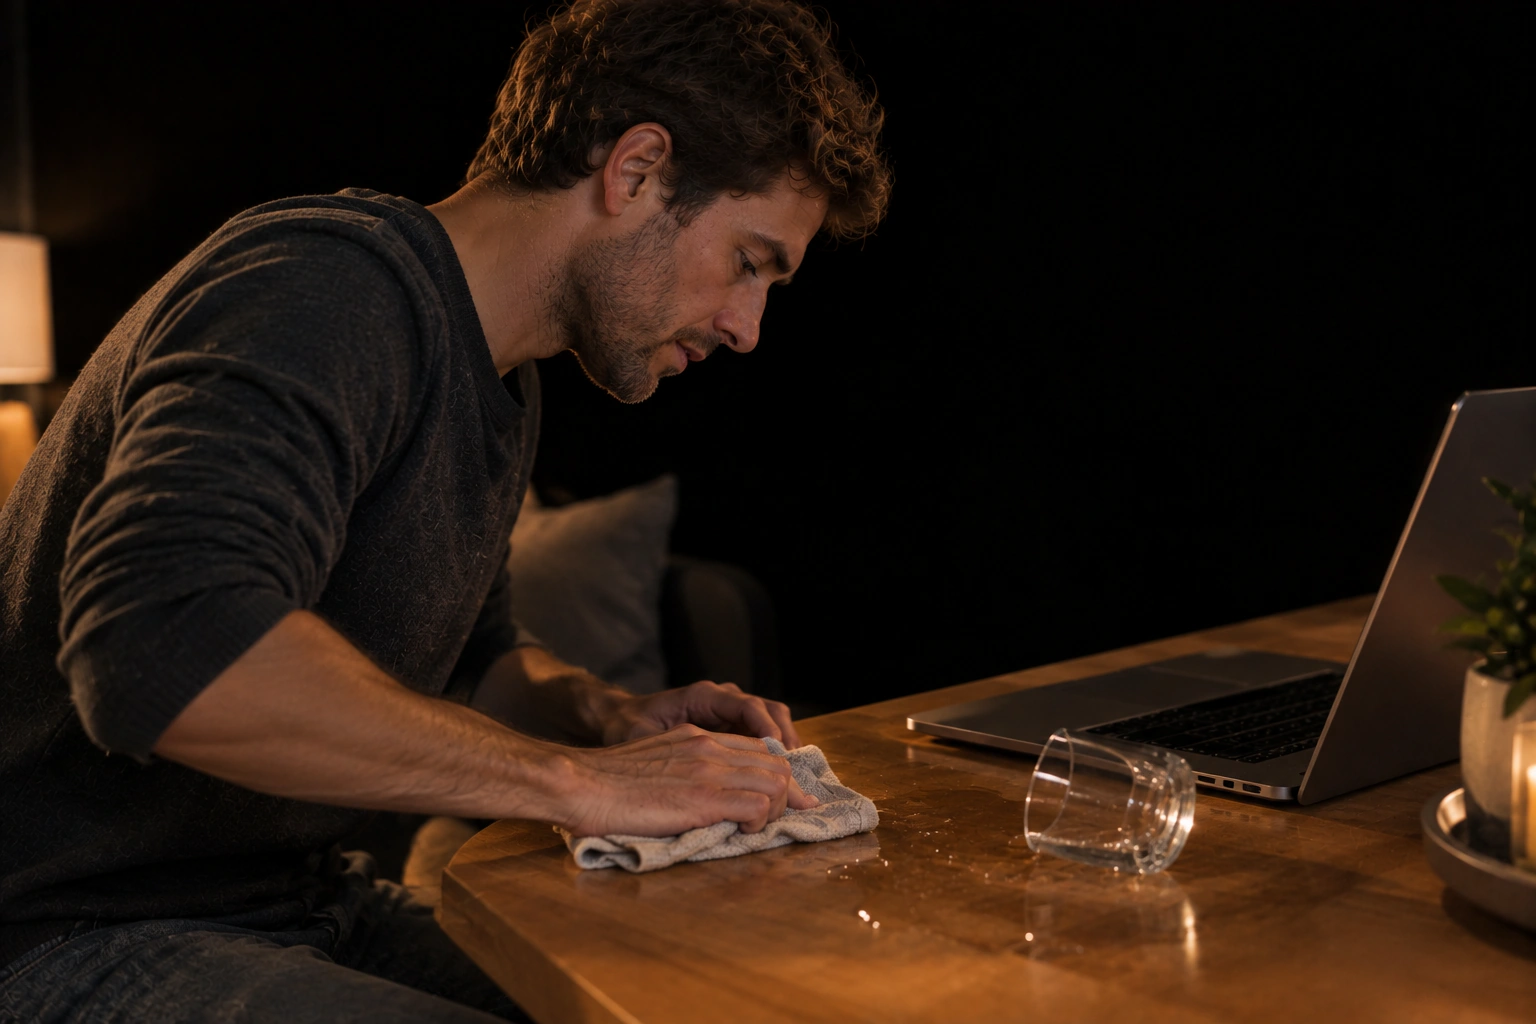
O copo derrubado do nosso exemplo danifica o portátil dos teus amigos. Podem estar cobertas as reparações necessárias ou uma substituição adequada. Não existe um direito automático a um dispositivo totalmente novo.
Danos patrimoniais
Após uma lesão ou dano na propriedade, podem surgir outras desvantagens financeiras. As perdas financeiras puras, que não são precedidas de tais danos, têm condições e limites de indemnização próprios.
O que não está automaticamente incluído na apólice
Se te cair o teu próprio portátil, não se trata de um caso comum de responsabilidade civil. Os danos causados intencionalmente estão excluídos. As reclamações entre pessoas ao abrigo do mesmo contrato também podem estar excluídas. Os riscos profissionais ou empresariais exigem uma análise separada.
Os danos causados durante o uso de um carro com seguro obrigatório pertencem, por princípio, à Seguro automóvel. Para os teus próprios bens, em caso de incêndio, roubo com arrombamento ou danos por água, é adequada uma Seguro de recheio em causa se o respectivo risco tiver sido acordado.
Quanto custa o seguro de responsabilidade civil?
O custo do teu seguro de responsabilidade civil privada depende, entre outros fatores, de quem é segurado, das coberturas que escolhes e do montante da cobertura e da franquia. Dependendo do segurador, os sinistros anteriores e outras características do tarifário também desempenham um papel. O preço de um tarifário para solteiros diz, portanto, pouco sobre o prémio para uma família inteira.
Compara o prémio anual, incluindo o imposto de seguro. Os descontos temporários podem fazer com que um preço de entrada pareça mais barato; o pagamento mensal pode ter um custo adicional. Receberás um prémio atualizado através de uma proposta com os teus dados e a data de início do seguro pretendida.
Com ou sem franquia?
Com uma franquia, assumes tu próprio um valor acordado em caso de sinistro coberto. Em contrapartida, o prémio pode baixar. Deves calcular quanto poupas realmente: uma pequena poupança anual pode ser anulada por um único sinistro.
Escolhe apenas a franquia suficientemente elevada para que a possas pagar com as tuas reservas a curto prazo. Danos adicionais podem alterar a conta novamente.
Entende melhor a tua franquia- Franquia
- 150 Euros
- Economia de contribuição por ano
- 20 Euros
7,5 anosPoupança de prémio com uma franquia total
150 dividido por 20 dá 7,5. A conta pressupõe um dano em que assume os 150 euros na íntegra. Outros danos não estão incluídos.
Seguro de Responsabilidade Civil Privada em comparação: em que devemos prestar atenção?
Compare primeiro as prestações, depois o prémio. Baseie as ofertas nos mesmos segurados e na mesma franquia. Caso contrário, contratos diferentes ficarão lado a lado, mesmo que os nomes dos tarifários pareçam semelhantes.
- Capital seguro
- O centro de aconselhamento ao consumidor recomenda, pelo menos, 10 milhões de euros Globalmente para danos pessoais, materiais e patrimoniais. Não se trata de um requisito mínimo legal. Procure também montantes e limites mais elevados por pessoa lesada.
- Limites individuais
- Em caso de perda de chaves, danos em bens arrendados ou bens emprestados, podem aplicar-se limites inferiores ao elevado montante de cobertura indicado na primeira página. Lê estas cláusulas individualmente, incluindo as exclusões.
- Pessoas seguradas
- O parceiro e os filhos devem estar abrangidos pelo contrato. As regras são relevantes aquando da coabitação, durante a formação e após uma separação.
- O teu dia a dia
- Crianças pequenas, ajuda na mudança, estadias privadas no estrangeiro: Para tal, contam as cláusulas relativas a crianças com delituosa incapacidade, danos por cortesia e proteção no estrangeiro. O voluntariado, o arrendamento ou hobbies especiais podem levantar outras questões.
- Cobertura por insolvência do responsável
- Se alguém te causar danos, for responsável por isso e não puder pagar, esta cláusula pode ajudar. Existem requisitos específicos, como a execução do crédito, os danos mínimos e a prova de insolvência. Isto significa que os teus próprios contratempos geralmente não são segurados.
- Prazo e serviço de sinistros
- Quando podes cancelar, como comunicas um sinistro e que provas são exigidas? Assinala as passagens pouco claras com a respetiva referência no contrato. Assim, é possível esclarecer uma questão concreta.
Seguro de responsabilidade civil para solteiros, casais e famílias
Um tarifário para solteiros protege, por norma, apenas a pessoa individual segurada. Casais e famílias podem optar por um contrato conjunto. Este pode ser mais barato do que vários contratos individuais, desde que todas as pessoas necessárias estejam incluídas.
Viver em conjunto, por si só, não é prova suficiente. Se é exigido um agregado familiar comum e como deve ser indicado um parceiro não casado, está especificado nas condições.
As crianças também podem ser seguradas durante a formação ou os estudos. Quando se trata de filhos adultos, vale a pena olhares mais de perto: o que se aplica às interrupções, à continuação da formação ou ao início de uma carreira? Um limite geral de idade não responde a isto. Comunica alterações relevantes e confirma quem está atualmente segurado.
Tenha atenção à cláusula para crianças pequenas
Os pais não são automaticamente responsáveis por todos os danos causados pelos filhos. Segundo o § 828 BGB, as crianças com menos de sete anos não são, em regra, pessoalmente responsáveis. Entre os sete e os dez anos incompletos, aplicam-se regras adicionais em determinados acidentes de viação; nos menores mais velhos, conta também a capacidade de discernimento. Os pais podem ser responsáveis se violarem o dever de vigilância (§ 832 BGB).
Se nem a criança nem um dos pais forem responsáveis, a cobertura de responsabilidade civil normal não tem de indemnizar. Uma cláusula para crianças sem capacidade de dolo pode cobrir estes danos. Lê os limites máximos e as condições no contrato.
Danos no imóvel arrendado e perda de chaves
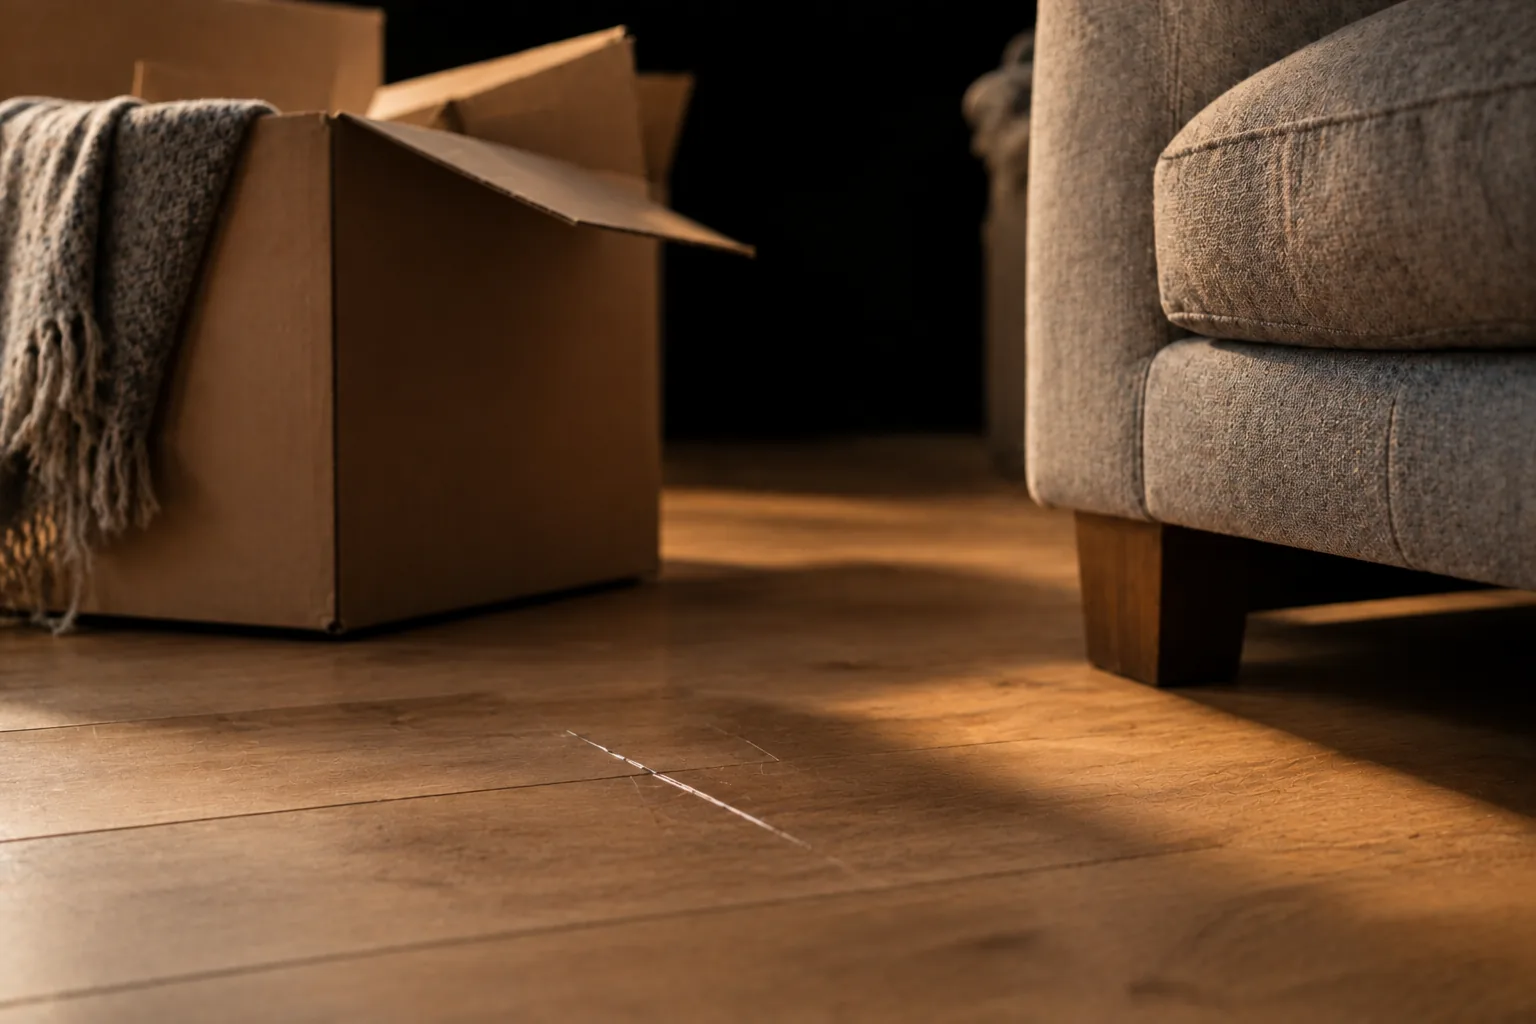
Danos no parquete alugado: Contam a causa e as condições contratuais.
Danos nos espaços alugados
Danificas acidentalmente o parquet do teu apartamento alugado. A cobertura para danos em bens alugados pode cobrir este caso, se as divisões alugadas estiverem incluídas. O desgaste normal não está coberto. Vidros, uso excessivo e certas instalações podem ter regras diferentes ou estar excluídos.
Os móveis alugados e as ferramentas emprestadas não estão automaticamente cobertos. Aplicam-se cláusulas próprias aos bens móveis. Também no caso de apartamentos de férias e quartos de hotel, depende de quais os bens, as causas dos danos e os limites de indemnização que o contrato abrange.
Uma chave perdida pode afetar todo o sistema de fechaduras.
Chaves de habitação e de trabalho
Se uma chave de outra pessoa for perdida, uma cópia nem sempre é suficiente. Em alguns casos, pode ser necessário substituir todo o sistema de fechaduras. O contrato deve regular claramente as chaves privadas e profissionais de terceiros, o limite máximo e uma eventual franquia adicional. Os cartões de acesso e os transponders podem ter regras próprias.
Uma cláusula de perda de chaves não cobre todas as alterações de fechaduras. A seguradora verifica também se és responsável e se os custos exigidos são necessários. Se os danos consequentes estão incluídos, tens de ler separadamente.
Ocorreu um dano. É assim que o comunica.
Comunica o dano imediatamente à tua seguradora. Não tens de esclarecer previamente, de forma conclusiva, quem é legalmente responsável. A análise do pedido de indemnização faz parte das suas funções.
- Limitar danos adicionais
Faça o que puder em segurança para evitar que os danos se agravem.
- Fazer fotografias e notas
Regista a data, o local, os intervenientes e o decorrer dos factos. Guarda os documentos comprovativos existentes.
- Informa a seguradora
Utiliza o canal de comunicação designado e cumpre os prazos contratuais.
- Encaminhar pedidos de indemnização
Encaminhe também as cartas judiciais com celeridade. Não deixe passar os prazos definidos.
- Reconciliar pagamentos e compromissos
Fala primeiro com a seguradora antes de pagares ou assumires um compromisso vinculativo. Responde integralmente às perguntas adicionais.
Fotografias e notas ajudam na comunicação do sinistro.
A notificação ainda não confirma a cobertura dos custos. Guarda os documentos e informa-te se a decisão permanecer incerta.
Perguntas frequentes sobre o seguro de responsabilidade civil privada
O seguro de responsabilidade civil é obrigatório na Alemanha?
Não. Não existe uma obrigação legal geral de contratação na Alemanha. Podes, no entanto, ser responsabilizado por danos causados por culpa, mesmo sem seguro. Para riscos especiais, aplicam-se outras regras, por exemplo, aquando da utilização de um automóvel com seguro obrigatório.
A responsabilidade pessoal também se aplica no estrangeiro?
Muitas tarifas também se aplicam durante uma estadia privada temporária no estrangeiro. As condições indicam os países abrangidos, a duração permitida e os requisitos para o teu local de residência. As férias na Polónia são diferentes de uma mudança permanente para lá. Esclarece as estadias mais longas com a seguradora antes da partida.
Os cães e cavalos estão segurados por um seguro de responsabilidade civil?
Os teus próprios cães e cavalos não estão geralmente incluídos na proteção básica. Para estes, uma apólice de responsabilidade civil de detentor de animais é uma opção. Por outro lado, pequenos animais domésticos, como gatos, estão frequentemente incluídos. Se ocasionalmente cuidares de um animal alheio, vê o que o teu contrato determina.
O novo seguro de responsabilidade civil paga danos antigos?
Um novo contrato não cobre retroativamente um dano já ocorrido. São determinantes o início do seguro acordado e as condições. Se só te aperceberes de um dano anterior após a mudança, esclarece junto das seguradoras envolvidas, com base na data do dano, quem é o responsável.
Quando posso cancelar ou mudar o meu seguro de responsabilidade civil?
O prazo e o prazo de pré-aviso constam no teu contrato. Frequentemente, aplica-se um prazo de três meses até ao final do contrato. Após um aumento do prémio ou um sinistro, pode ser possível uma rescisão especial sob certas condições. Tem em atenção quando a rescisão deve dar entrada na seguradora e garante que a nova proteção é contratada sem lacunas.
Fontes e classificação
Atualização do conteúdo: . As leis e as informações ao consumidor indicadas explicam os princípios básicos. À tua proteção aplicam-se as condições concretas do seguro; o teu caso individual tem de ser analisado separadamente.
- Centro de Defesa do Consumidor: Seguro de responsabilidade civil e prestações contratuais importantes (abre num novo separador)
- § 823 BGB: Dever de indemnizar (abre num novo separador)
- § 100 VVG: Prestação do segurador de responsabilidade civil (abre num novo separador)
- § 828 BGB: Responsabilidade dos menores (abre num novo separador)
- § 832 BGB: Responsabilidade por violação do dever de vigilância (abre num novo separador)
O editor é o Praedurion. As informações do fornecedor e do registo estão disponíveis em Aviso legal.
Informação geral. Se e em que medida um contrato é adequado para ti, deve ser avaliado individualmente. Esta página informativa não calcula prémios nem permite a contratação de seguros.