O que está coberto pelo seguro de recheio doméstico?
Dá uma vista de olhos aos teus armários, não apenas aos móveis grandes. Roupas, louça, roupa de cama e ferramentas constituem, em conjunto, uma parte significativa do recheio da casa. Há também televisores, computadores, livros e equipamento desportivo. Estes artigos estão cobertos contra os riscos especificados no teu contrato.
Num seguro de valor a novo, o que conta, em princípio, é quanto custam hoje artigos equivalentes novos. Um televisor usado não é, portanto, avaliado apenas com base no seu preço de segunda mão. Se um bem danificado puder ser reparado, a reparação dentro do âmbito acordado é, em alternativa, uma opção. O capital segurado, a franquia e os limites especiais continuam a ser determinantes.
Fogo e relâmpago
Um incêndio pode destruir móveis e danificar os restantes bens domésticos através do fumo ou da água de extinção. Estes danos consequentes também podem estar cobertos.
Consultar separadamente na tarifa as sobretensões por raio e os danos por queimadura pura.
Roubo com arrombamento e assalto
Se um portátil for roubado após um roubo segurado, o seguro de recheio doméstico pode intervir. O vandalismo após um arrombamento também costuma fazer parte da proteção.
Um telefone perdido ou um simples roubo não estão automaticamente cobertos.
Água canalizada
Uma mangueira rebentada da máquina de lavar pode danificar os móveis que estão ao lado. O que importa é se a água fugiu de uma instalação segurada.
A chuva, os danos por refluxo e as águas subterrâneas não são o mesmo que a água canalizada.
Tempestade e granizo
Se uma tempestade coberta danificar o telhado e a chuva que penetra atingir os bens móveis, também pode ocorrer um dano no recheio da casa.
Para tempestades, aplica-se geralmente pelo menos a força de vento 8. Verifica a definição e as regras relativas a janelas abertas.
O local do seguro inclui: cave, garagem e outras divisões secundárias só estão cobertas na medida acordada. Se guardar lá equipamento valioso, leia esta secção com mais atenção. Para dinheiro, joias e outros objetos de valor, aplicam-se frequentemente limites próprios de indemnização e armazenamento.
O armário é recheio doméstico. A parede atrás dele pertence ao edifício.
Em caso de danos por água ou fogo, ambos podem ser danificados. O Seguro do edifício residencial do proprietário não substitui, por isso, a proteção das tuas instalações. Diz respeito à estrutura do edifício e aos componentes fixos abrangidos pelo contrato.
Observe as duas áreas.
Hervorgehoben: Sofa, Fernseher, Lampe und Laptop als Beispiele für Hausrat.
Mobiliário móvel e bens de uso corrente em caso de sinistro coberto.
O edifício e os seus componentes fixos abrangidos pelo contrato.
Atribuição simplificada. No caso de cozinhas equipadas, benfeitorias do inquilino e certas rubricas de custos, as condições contratuais determinam a cobertura.
Para a proteção do edifício residencialPara os inquilinos, isto significa: mesmo que o senhorio tenha segurado o imóvel, os seus próprios móveis não estão automaticamente protegidos. Quem habita o seu próprio imóvel deve verificar ambos os contratos. No caso de cozinhas equipadas ou pavimentos instalados pelo próprio, a atribuição é menos clara; esclarece-a com base nas condições contratuais.
E o seguro de recheio não é seguro de responsabilidade civil. Para reclamações legítimas de terceiros contra si Seguro de Responsabilidade Civil Privada responsável. Isto torna-se relevante, por exemplo, se a fuga de água danificar também o apartamento abaixo do teu e fores responsável por isso.
Quanto custaria uma reposição completa?
O capital segurado deve corresponder ao valor de reposição de todo o teu recheio. Faz uma verificação divisão por divisão. As compras individuais parecem geríveis; um agregado familiar completo, muitas vezes, não. Uma lista fotográfica e os recibos de compra ajudam também a comprovar posteriormente o inventário.
Alguns seguros usam um valor fixo por metro quadrado e oferecem uma renúncia à redução por subseguro. A seguradora define a área considerada e o valor necessário. Uma fórmula não é um inventário. Uma mobília de elevada qualidade pode valer muito mais do que o montante calculado de forma global.
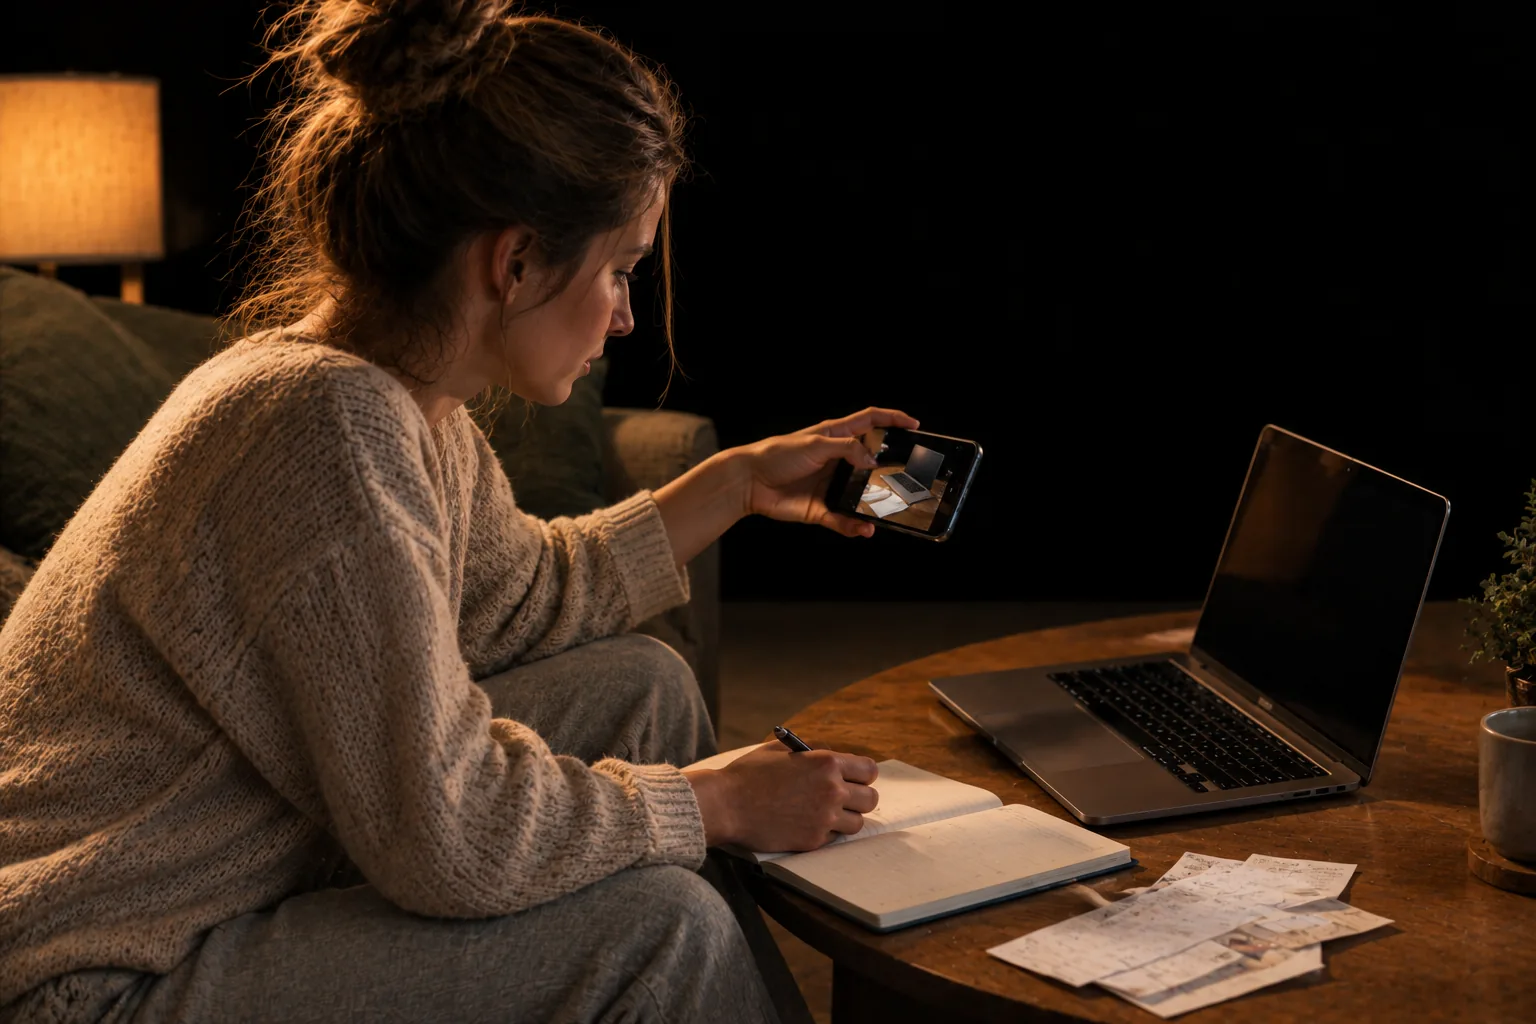
Uma soma segurada muito baixa afeta também os danos parciais.
Novo valor assumido de todos os bens domésticos: 60.000 euros. Dano segurado: 12.000 euros. Sem renúncia à cláusula de sub-insuração, franquia ou outras limitações.
Ajuste o montante. O valor do recheio e a gravidade dos danos mantêm-se iguais.
- Parte segurada do valor total
- 50 %
- Compensação calculada
- 6.000 €
- Danos residuais
- 6.000 €
Cálculo: 12.000 € × capital segurado ÷ 60.000 €.
Uma renúncia efetiva à cláusula de subseguro pode evitar esta dedução. Os limites de indemnização mantêm-se. A seleção não é guardada nem enviada.
Quanto custa o seguro de recheio doméstico?
Um prémio sem local de residência, área habitacional e âmbito de prestações diz pouco. As seguradoras têm em conta, entre outros, a morada, o valor segurado, a utilização da habitação e sinistros anteriores. Proteção para bicicleta ou riscos elementares podem alterar o preço. Um plano barato para um agregado familiar pequeno não é, portanto, uma referência de preço útil para qualquer habitação.
No comparador de seguro de recheio, compara os mesmos dados. Se uma proposta for significativamente mais barata, verifica primeiro a franquia, os bens de valor, as bicicletas e outros riscos naturais. Os custos de hotel e armazenamento após um sinistro segurado também podem variar.
Alguns euros a menos no prémio podem significar uma participação própria mais elevada.
Uma franquia só é útil se a puderes pagar a curto prazo. Verifica se se aplica por sinistro e se está prevista uma regra diferente para danos naturais. A nossa visão geral sobre a Franquia explica como avalias em conjunto o prémio e o teu próprio risco.
No caso de negligência grave, vale a pena olhar mais de perto: a renúncia à redução das prestações devido à causação do dano por negligência grave não significa automaticamente a renúncia às consequências de qualquer violação dos deveres. Peça que lhe expliquem a cláusula concreta, em vez de confiar numa palavra-chave na comparação.
A tua comparação
Compare o mesmo apartamento com as mesmas coberturas.
Defina a área habitável e os módulos adicionais e, em seguida, compare as contribuições e as condições lado a lado.
Bicicleta, Vidros e Danos Naturais: O que precisas de mais?
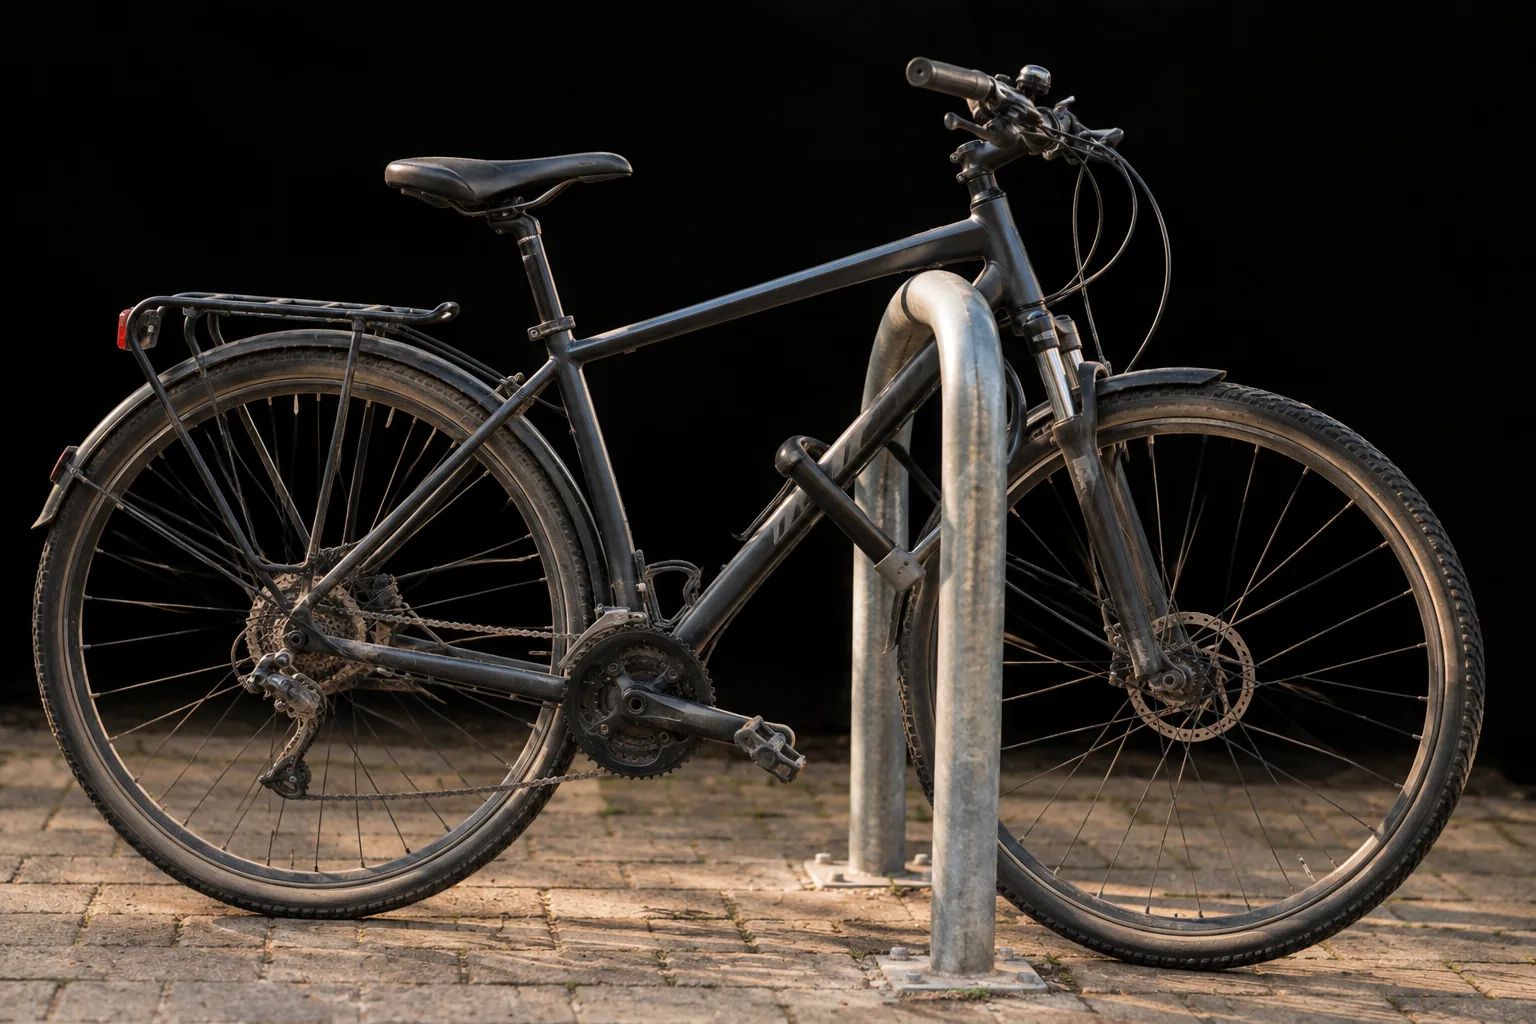
Uma bicicleta trancada à frente da estação ferroviária é um caso diferente de uma bicicleta roubada da cave trancada durante um arrombamento. Geralmente, precisas de um seguro adicional para um simples roubo em trânsito. Verifica o valor do seguro para todas as bicicletas em conjunto, as especificações do bloqueio e as possíveis restrições. Se tiveres uma bicicleta cara, um seguro próprio para bicicletas pode ser uma alternativa.
Chuvas fortes também podem afetar as instalações.
O seguro contra riscos naturais para o seguro do recheio doméstico complementa a proteção, por exemplo, contra inundações e refluxo. Não torna todos os porões húmidos num caso de sinistro. As definições, a proteção contra refluxo, a franquia e, se aplicável, os períodos de carência continuam a ser importantes.
Se tem uma casa própria, leia também a secção sobre Danos elementares no edifício residencial. A extensão aí acordada não protege automaticamente o recheio. Se ambas as áreas tiverem de estar seguras, isso tem de estar previsto nos dois contratos.
O seguro de vidros diz respeito aos danos por quebra acordados nas superfícies de vidro seguradas. Não é um componente obrigatório de qualquer seguro de recheio doméstico. Considera se poderias pagar por esse dano por conta própria e que superfícies estão realmente incluídas.
O seguro fora de casa, por sua vez, protege determinados bens temporariamente fora da habitação, frequentemente também em viagens. A duração, os países, os riscos e os limites máximos constam nas condições do plano. Uma invasão a um quarto de hotel e uma carteira subtraída sem detenção não têm, por isso, de ser tratadas da mesma forma.
Apartamentos arrendados, partilhados e mudanças alteram as questões contratuais.
Quer vivas em regime de arrendamento ou em propriedade, isso não altera o valor dos teus bens. Num alojamento partilhado, porém, não é garantido que um contrato cubra o recheio de todos os colegas. Descreve a situação habitacional por completo e esclarece quem e o quê está segurado.
Ao saíres da casa dos pais, pode haver proteção temporária através de uma apólice de seguro externa existente, por exemplo, durante uma formação. Esta não é uma garantia geral para o teu primeiro apartamento. O guia para primeira casa própria ajuda a organizar os contratos existentes antes de contratar um novo.
Comunica uma mudança de morada em tempo útil. Alguns contratos cobrem simultaneamente a habitação antiga e a nova durante um período de transição limitado. Regista quando começa a mudança, quanto tempo dura esta fase e a partir de quando a nova área está segurada. Uma habitação mais pequena ou maior pode alterar o prémio e a soma segurada necessária.
Após danos: documente e comunique rapidamente.
Não te arriscas para salvar bens ou tirar fotografias. Se a situação for segura, os próximos passos podem ser tratados de forma ordenada. Não esperes até encontrares todas as faturas para as reportares.
Ajuda e segurança
Em caso de perigo agudo, procure ajuda primeiro. Limite os danos adicionais apenas na medida em que tal seja possível sem risco.
Registar o dano
Fotografa a vista geral e os detalhes, lista os bens danificados e junta os comprovativos existentes.
Informar a seguradora
Comunica o dano imediatamente. Em caso de roubo ou assalto, contacta também a polícia e cumpre as suas instruções.
coordenar medidas
Reparação, eliminação e alojamento necessário devem ser acordados com o segurador. Documenta as medidas urgentes de segurança.
Se forem afetadas paredes, pavimentos permanentemente instalados ou tubagens, informa também o proprietário, a administração ou a seguradora do edifício. O Comunicação de sinistro para o edifício residencial decorre em paralelo com a comunicação do sinistro de recheio. Um evento comum não o torna automaticamente num único sinistro num único contrato.
Häufige Fragen: Hausratversicherung
O seguro de recheio doméstico faz sentido?
Faz sentido se não puderes substituir os teus bens após um dano grave sem dificuldades financeiras. Calcula o preço atual de artigos novos equivalentes, e não o valor obtido num mercado de usados. Para um agregado familiar muito pequeno com poupanças suficientes, a decisão pode ser diferente. Não existe uma obrigação legal geral de contratação.
Quanto paga o seguro de recheio doméstico em caso de danos causados pela água?
Em caso de dano por água de canalização segurado, pode substituir móveis, vestuário e outros bens segurados danificados ou pagar as respetivas reparação. As inundações após chuvas fortes representam um risco diferente e, geralmente, requerem proteção contra eventos naturais. A causa e o bem afetado determinam se é competente o seguro de recheio, o seguro do edifício ou, se aplicável, o seguro de responsabilidade civil.
Qual é a diferença entre seguro de recheio doméstico e seguro de responsabilidade civil?
O seguro de recheio doméstico diz respeito aos teus próprios bens em caso de riscos acordados. A responsabilidade civil privada, por outro lado, analisa as reivindicações de indemnização de terceiros contra ti e assume as reivindicações seguradas legítimas. Se houver uma fuga de água da tua máquina de lavar, diferentes contratos podem, portanto, ter relevância para os teus móveis e para os danos causados ao vizinho. A responsabilidade deve, de facto, existir.
A minha bicicleta ou e-bike também está segurada?
Uma bicicleta pode estar coberta como recheio doméstico em caso de roubo qualificado. Para roubo simples fora de casa, geralmente precisas de uma cláusula adicional para bicicletas. Tem atenção aos requisitos de fechadura, aos limites de indemnização e à definição de bicicletas seguradas. Um S-Pedelec com obrigação de seguro não é equiparável a um Pedelec comum.
A cozinha equipada faz parte do conteúdo da casa ou do edifício?
Isto não pode ser decidido apenas pela palavra 'cozinha embutida'. A propriedade, o tipo de instalação e as condições contratuais interagem. Uma cozinha montada de série pode ser classificada de forma diferente de uma cozinha feita à medida para o edifício. No caso de divisões alugadas, é também importante quem as introduziu. Esclarece por escrito a qualificação antes de celebrares o contrato.
O que significa renúncia à cláusula de insuficiência de cobertura?
Se tiver sido efetivamente acordada uma renúncia à cláusula de subseguro, a seguradora renuncia, nas condições contratuais, a qualquer dedução por subseguro. Isto pode incluir uma área habitacional corretamente indicada e um valor mínimo seguro. O limite máximo de indemnização acordado e os limites especiais, por exemplo para dinheiro ou joias, não deixam de se aplicar.
Posso cancelar o seguro do recheio da minha casa quando me mudar?
Uma mudança de casa não termina automaticamente o contrato. Comunique atempadamente o novo local de residência e a área alterada. Se daí resultar um direito especial de rescisão depende do contrato e da alteração concreta. Para a rescisão regular, aplicam-se o prazo e o período de pré-aviso da tua apólice; após um aumento de prémio ou um sinistro, podem existir direitos adicionais.
A tua comparação
Compara com o valor dos teus bens.
Introduz os mesmos dados do apartamento na comparação e observa também os limites para bicicletas, objetos de valor e outros perigos naturais.
Fontes e estado
Última atualização do conteúdo: . Informação geral, não aconselhamento individual em matéria de seguros, jurídica ou fiscal. À aceitação e às prestações aplicam-se o respetivo contrato e os requisitos legais. Os exemplos de cálculo não são propostas de planos.
- Centro de Defesa do Consumidor: Prestações, capital segurado e obrigações na seguro de recheio (abre num novo separador)
- Centro de aconselhamento ao consumidor: Proteção de seguros contra riscos naturais (abre num novo separador)
- § 75 VVG: Insuficiência de capital segurado (abre num novo separador)