Прямо до теми
Що таке приватне страхування цивільної відповідальності?
Якщо ви з вини завдаєте шкоди комусь, ви можете нести відповідальність. Законодавчою основою є § 823 Цивільного кодексу Німеччини. У разі серйозної травми йдеться, як правило, про багаторічне лікування та догляд. Вимога не обмежується сумою, яка є на вашому рахунку.
Твоя особиста страхівка цивільної відповідальності перевіряє такі вимоги. Обґрунтовані претензії вона відшкодовує в межах узгодженого обсягу, необґрунтовані — відхиляє. Такий пасивний юридичний захист є частиною страхування цивільної відповідальності. Він не замінює... Страхування правового захисту, за допомогою якої можна, наприклад, відстоювати власні права.
Спочатку переглянь чинний договір
У Німеччині приватне страхування цивільної відповідальності зазвичай є факультативним. Перед укладенням нового договору перевірте, чи ви вже застраховані через родину або партнера. Переконайтеся, що договір дійсно включає вас.
Страхування цивільної відповідальності: що застраховано?
Чи виплачує страховик відшкодування у конкретному випадку, залежить від вашої відповідальності, зазначеного ризику та умов договору.
Шкода для життя та здоров’я
Ти як пішохід викликаєш аварію з велосипедистом, який отримує травму. До ваших вимог можуть належати витрати на лікування, компенсація за моральну шкоду та втрачений заробіток. У разі стійких наслідків сума може бути значною.
Матеріальні збитки
У нашому прикладі перевернутий стакан пошкоджує ноутбук ваших друзів. Застрахованими можуть бути необхідний ремонт або адекватна заміна. Право на новий пристрій не існує автоматично.
Збитки майну
Після травми або пошкодження майна можуть виникнути додаткові фінансові втрати. Чисті майнові збитки, яким не передує така шкода, мають власні умови та межі відшкодування.
Що не є автоматично застрахованим
Якщо ваш власний ноутбук впаде, це не є звичайним випадком цивільної відповідальності. Навмисне заподіяні збитки є винятком. Також вимоги між особами в межах одного договору можуть бути винятком. Професійні або виробничі ризики потребують окремого розгляду.
Збитки, завдані під час використання автомобіля, що підлягає обов'язковому страхуванню, загалом відносяться до Автострахування. Для вашого власного майна в разі вогню, крадіжки з проникненням або пошкодження водопровідною водою потрібна Страхування домове майно якщо відповідний ризик узгоджений.
Скільки коштує приватне страхування цивільної відповідальності?
Вартість вашого приватного страхування цивільної відповідальності залежить від того, кого ви страхуєте, які послуги обираєте, а також від розміру страхової суми та франшизи. Залежно від страховика, також враховуються попередні збитки та інші характеристики тарифу. Тому ціна тарифу для однієї людини мало інформує про внесок для всієї сім'ї.
Порівняйте річний внесок із включеним страховим податком. Термінові знижки можуть робити початкову ціну дешевшою; щомісячна оплата може коштувати додатково. Поточний внесок ви отримаєте через пропозицію з вашими даними та бажаною датою початку страхування.
З франшизою чи без неї?
Завдяки франшизі ви самостійно покриваєте узгоджену суму в разі страхового випадку, що покривається договором. Завдяки цьому внесок може знизитися. Скільки ви насправді заощаджуєте, варто прорахувати: невелика щорічна економія може бути повністю вичерпана одним страховим випадком.
Виберіть розмір власної участі лише настільки високий, щоб ви могли короткостроково сплатити його з власних заощаджень. Подальші збитки можуть повторно змінити суму до сплати.
Більш детальне розуміння франшизи- Франшиза
- 150 євро
- Економія внесків на рік
- 20 євро
7,5 рокуЕкономія внесків для повної франшизи
150 поділити на 20 дає 7,5. Розрахунок передбачає збиток, при якому ти самостійно покриваєш повні 150 євро. Інші збитки не враховані.
Порівняння приватної цивільної відповідальності: на що звернути увагу?
Спочатку порівняйте послуги, потім внесок. Для пропозицій беріть до уваги однакових застрахованих осіб та однакову часткову відповідальність. В іншому випадку поруч стоять різні договори, навіть якщо назви тарифів схожі.
- Сума покриття
- Споживчий центр рекомендує щонайменше 10 мільйонів євро фіксовано для шкоди особі, майну та майновим цінностям. Це не є обов’язковою мінімальною вимогою законодавства. Також зверніть увагу на вищі суми та межі на кожну постраждалу особу.
- Окремі ліміти
- Для втрати ключів, шкоди майну орендодавця або наданих предметів можуть діяти нижчі обмеження, ніж велика сума страхового відшкодування на першій сторінці. Детально ознайомтеся з цими пунктами, включно з винятками.
- Застраховані особи
- Партнер та діти мають бути включені до договору. Актуальними є правила щодо спільного проживання, навчання та розлучення.
- Твоє щоденне життя
- Маленькі діти, допомога при переїзді, приватні перебування за кордоном: для цього діють умови щодо дітей, що не несуть деліктної відповідальності, шкоди від послуг і захисту за кордоном. Волонтерство, здача в оренду або спеціальні хобі можуть викликати додаткові питання.
- Страхування від несплати боргів
- Якщо хтось завдасть вам шкоди, несе за це відповідальність і не може її відшкодувати, цей пункт може допомогти. Для цього діють власні умови, наприклад, щодо відшкодування збитків, мінімального розміру збитку та підтвердження неплатоспроможності. Цей пункт не гарантує загального страхування від власних помилок.
- Термін дії та сервіс урегулювання збитків
- Коли ти можеш розірвати договір, як заявити про збиток і які документи потрібні? Зафіксуй незрозумілі моменти з посиланням на пункт договору. Так можна буде чітко сформулювати конкретне запитання.
Страхування цивільної відповідальності для самотніх людей, пар та сімей
Тариф для однієї особи захищає застраховану особу. Парні та сім’ї можуть обрати спільний договір. Він може бути вигіднішим, ніж кілька окремих, якщо всі необхідні особи включені.
Спільне проживання саме по собі недостатньо як доказ. Те, чи вимагається спільне господарство та як має бути зазначений неодружений партнер, зазначено в умовах.
Діти можуть бути застрахованими також під час навчання або здобуття вищої освіти. Для повнолітніх дітей варто уважно розглянути: що діє при паузах, продовженні навчання або виході на роботу? Загальна вікова межа не дає на це відповіді. Повідомляйте про важливі зміни та отримуйте підтвердження, хто наразі є застрахованим.
Для маленьких дітей зверніть увагу на умови страхування
Батьки автоматично не відповідають за кожну шкоду, завдану їхньою дитиною. Діти до семи років за § 828 BGB загалом не несуть самостійної відповідальності. Для дітей від семи до десяти років існують додаткові правила для певних дорожньо-транспортних пригод; для старших неповнолітніх також враховується здатність до розсудливості. Батьки можуть нести відповідальність самостійно, якщо вони порушили обов'язок нагляду (§ 832 BGB).
Якщо ні дитина, ні один із батьків не несуть відповідальності, звичайне страхування цивільної відповідальності не повинно відшкодовувати збитки. Пункт для дітей, які не можуть нести деліктну відповідальність, може покривати такі збитки. Перевірте максимальні суми та умови в договорі.
Збитки майну в орендованому житлі та втрата ключів
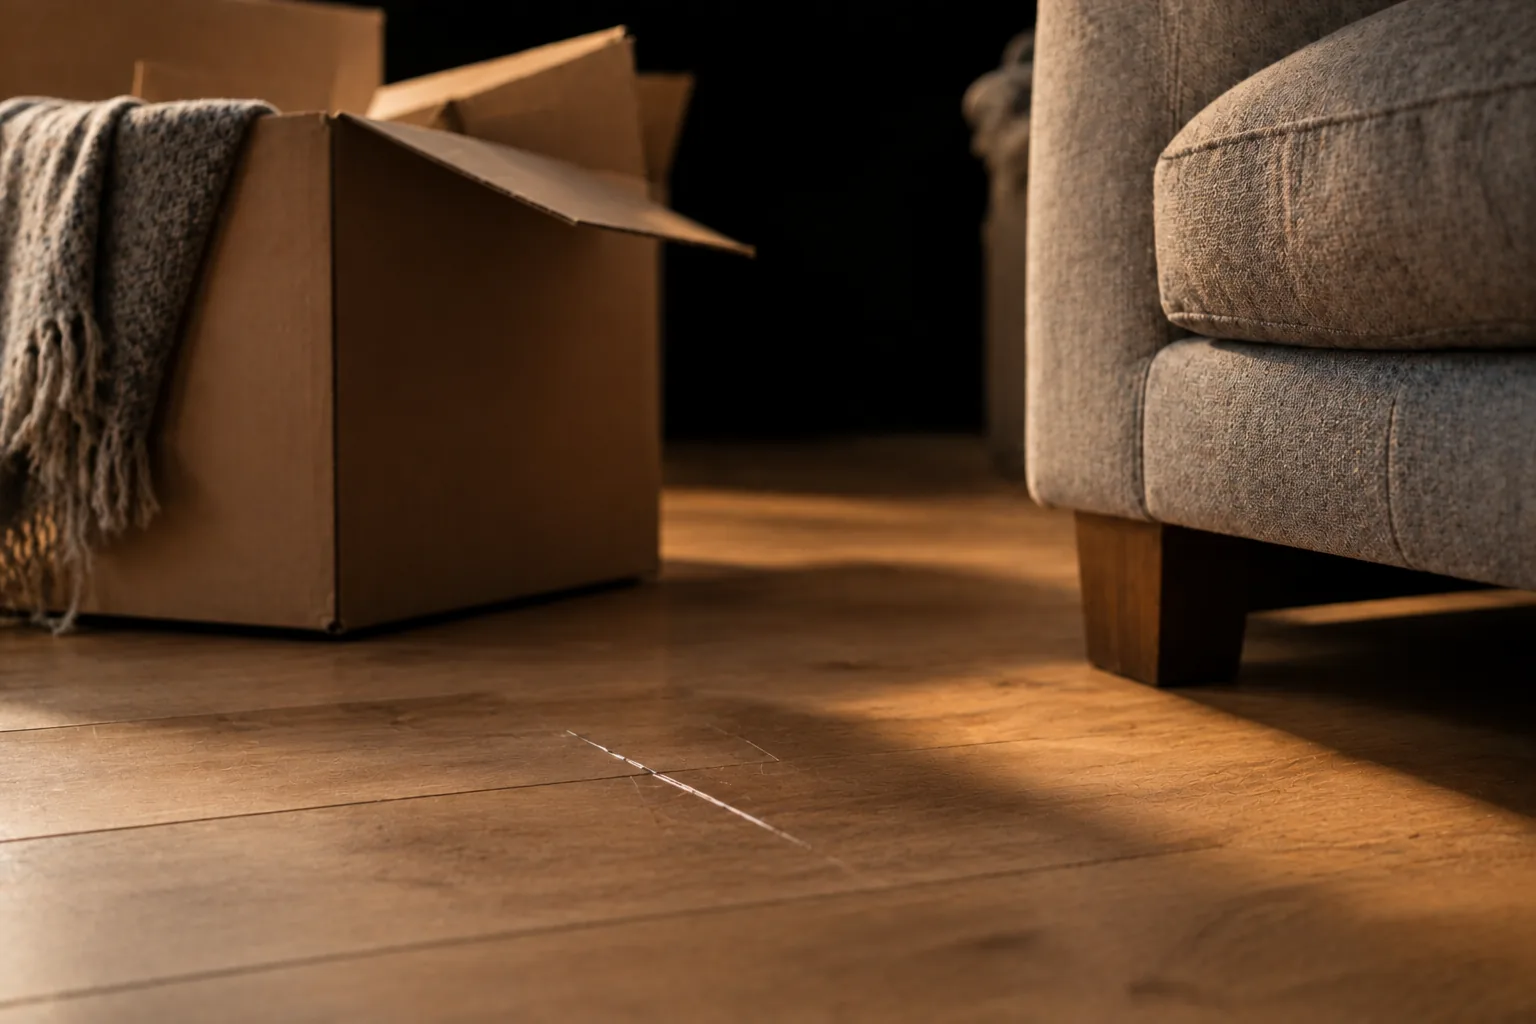
Пошкодження орендованого паркету: мають значення причина та умови договору.
Пошкодження в орендованих приміщеннях
Ти випадково пошкоджуєш паркет у своїй орендованій квартирі. У цьому випадку може діяти покриття для збитків майна орендодавця, якщо включені орендовані житлові приміщення. Звичайний знос до нього не входить. Стекло, надмірне навантаження та певні вбудовані конструкції можуть регулюватися інакше або бути виключеними.
Орендовані меблі та позичені інструменти автоматично не покриваються. Для рухомого майна діють окремі умови. Також для орендованих апартаментів та готельних номерів важливо, які саме речі, причини збитків та межі відшкодування охоплені договором.
Втрачений ключ може зачепити всю систему замків.
Ключі від квартири та роботи
У разі втрати чужого ключа, дублікат не завжди є достатнім. У деяких випадках може знадобитися заміна всього замкового механізму. У договорі мають бути чітко врегульовані чужі особисті та професійні ключі, максимальна сума та можлива додаткова франшиза. Для карток доступу та транспондерів можуть діяти окремі правила.
Пункт про втрату ключів не оплачує кожну зміну замка. Страховик також перевіряє, чи несе ви відповідальність, та чи є заявлені витрати необхідними. Чи включені наслідки, потрібно окремо перевірити в умовах.
Сталася подія. Ось як її повідомити.
Негайно повідомте про шкоду своєму страховику. Вам не потрібно попередньо остаточно з’ясовувати, хто несе юридичну відповідальність. Перевірка претензій входить до його обов’язків.
- Обмежити інші збитки
Зробіть усе можливе безпечно, щоб збитки не збільшилися.
- Зробіть фото та нотатки
Зафіксуйте дату, місце, залучених осіб та перебіг подій. Збережіть наявні документи.
- Повідомити страховика
Скористайтеся передбаченим способом повідомлення та дотримуйтеся договірних термінів.
- Перенаправлення вимог
Надісилайте судові листи також вчасно. Не пропускайте встановлені терміни.
- Узгодження платежів та зобов’язань
Попередньо порадьтеся зі страховиком, перш ніж платити або давати будь-яке обов'язкове зобов'язання. Відповідайте на додаткові питання повністю.
Фотографії та нотатки допомагають при оформленні страхового випадку.
Подання заявки ще не означає підтвердження покриття витрат. Зберігайте документи та уточнюйте деталі, якщо рішення залишається незрозумілим.
Часті питання щодо цивільної відповідальності
Чи є в Німеччині обов'язковим приватне страхування цивільної відповідальності?
Ні. В Німеччині не існує загального законного обов'язку укладати договір. Ви все одно можете нести відповідальність за шкоду, завдану з вашої провини, навіть без страхування. Для спеціальних ризиків діють інші правила, наприклад, при використанні автомобіля, що підлягає обов'язковому страхуванню.
Чи діє індивідуальне страхування цивільної відповідальності також за кордоном?
Багато тарифів діють також під час тимчасового приватного перебування за кордоном. В умовах зазначені застраховані країни, дозволена тривалість та вимоги до вашого місця проживання. Відпустка в Польщі — це дещо інше, ніж постійний переїзд туди. Довготривалі перебування узгоджуйте зі страховою компанією до від'їзду.
Чи охоплені собака та кінь у страхуванні цивільної відповідальності?
Собственні собаки та коні зазвичай не входять до базового захисту. Для них підходить страхування цивільної відповідальності утримувача тварини. Натомість ручні дрібні тварини, такі як коти, часто включені. Якщо ви періодично доглядаєте за чужим твариною, перевірте умови вашого договору.
Чи відшкодовує новий поліс страхування цивільної відповідальності старий збиток?
Новий договір не страхує зворотним числом вже заподіяну шкоду. Вирішальними є обумовлений початок страхування та умови. Якщо ви помічаєте попередню шкоду лише після переходу, визначте відповідальність страховиків на основі часу настання шкоди.
Коли я можу розірвати або змінити свою страхову відповідальність для приватних осіб?
Термін дії та строк розірвання договору вказані у вашому договорі. Зазвичай діє строк у три місяці до закінчення договору. Після збільшення внеску або настання страхового випадку за певних умов можливе позачергове розірвання договору. Зверніть увагу, коли розірвання договору має надійти страховій компанії, і забезпечте безперервність нового захисту.
Джерела та класифікація
Зміст: . Зазначені закони та вказівки для споживачів пояснюють основи. Для вашого захисту діють конкретні страхові умови; ваш окремий випадок має бути перевірений окремо.
- Центр захисту споживачів: Приватне страхування цивільної відповідальності та важливі умови договору (відкриває нову вкладку)
- § 823 BGB: обов'язок відшкодувати збиток (відкриває нову вкладку)
- § 100 VVG: страховальна виплата за цивільною відповідальністю (відкриває нову вкладку)
- § 828 BGB: відповідальність неповнолітніх (відкриває нову вкладку)
- § 832 BGB: відповідальність за порушення обов'язку нагляду (відкриває нову вкладку)
Видавець — Praedurion. Дані про постачальника та реєстрацію містяться в Контакти.
Загальна інформація. Чи та наскільки договір підходить тобі, має вирішуватися індивідуально. Ця сторінка інформації не розраховує внесків і не пропонує укладання страховки.